Nợ nhiều và khát vốn, là những thông tin về Công ty CP Tập đoàn Hoàng Anh Gia Lai (HAGL) trong thời gian qua. Tuy nhiên, tại buổi tiếp xúc với các nhà đầu tư ngày 19/8/2013 tại TP.HCM, ông Đoàn Nguyên Đức, Chủ tịch Tập đoàn HAGL khẳng định: Là doanh nghiệp hoạt động kinh doanh mua bán, sát nhập, nếu cảm thấy có lời, hoặc kém hiệu quả để đầu tư vào hạng mục khác có lời cao hơn... thì Tập đoàn sẵn sàng thực hiện. Thực ra, chi phí đầu tư vốn vay, vận hành thủy điện rất lớn, tỷ suất lợi nhuận không còn cao nữa. Vì thế bắt buộc chúng tôi phải có sự lựa chọn bán bớt để đầu tư vào lãnh vực khác có tỷ suất lợi nhuận cao hơn. Ông Đức dẫn ra : HAGL đã bán 6 dự án thủy điện trong tháng 6/2013, thu về 2.099 tỷ đồng, đã giảm được số dư nợ vay 1.876 tỷ đồng. Những dự án thủy điện này đã đi vào hoạt động, có doanh thu, có lãi. Các dự án thủy điện tại Lào có công suất 66MW sẽ hoàn thành vào cuối năm 2014, chúng tôi cũng đang xem xét bán tiếp, hoặc giữ lại nếu đem lại tỷ suất lợi nhuận cao. Dư luận cho rằng việc bán các dự án Thủy điện để cứu vãn tình thế trong cơn “khát vốn” của HAGL là không đúng. Cũng như các dự án thủy điện, các dự án BĐS tại VN không sinh lợi nhuận nhiều, hoặc chậm, hoặc tỷ suất lợi nhuận không cao sẽ tách ra khỏi Tập đoàn. Cụ thể là công ty An Phú (công ty con của công ty Phát Triển Nhà Hoàng Anh) sẽ đóng vai trò xử lý nợ để xây dựng những dự án để bán và bán cả dự án…(khoảng 13 dự án). Theo kế hoạch từ nay đến hết năm 2015, An Phú sẽ thu về khoảng 9.000 tỷ đồng, để giải quyết một phần nợ cho ngân hàng. Ngành khoáng sản cũng vậy, sẽ được tách ra khỏi hệ thống, hoặc bán. Vì mảng này rủi ro cao không tính toán được trữ lượng, chi phí đầu tư, giá thành....Công ty gỗ, đá sẽ CP bán cho 1.000 lao động, công ty mẹ giữ lại 20%.
Ông Đức cho rằng, khi tham gia đầu tư ra nước ngoài, tư duy, chiến lược phải thay đổi để phù hợp với môi trường kinh doanh quốc tế, kế hoạch là tái cấu trúc nhằm chuyển vốn từ các tài sản ít hoặc không sinh lợi sang các dự án sinh lợi cao hơn. Sau khi tái cấu trúc, HAGL mẹ sẽ tập trung phát triển vào 02 lãnh vực chính: Nông nghiệp (Cao su, mía đường, cọ dầu) và ngành Bất Động Sản: trong đó, lấy dự án phức hợp Hoang Anh Center Myanmar đóng vai trò chủ đạo và 02 dự án khu phức hợp văn phòng và TTTM (TP.HCM); 01 dự án Đà Nẵng; 01 dự án BangKok (Thái Lan). Theo ông Đức, với việc tái cấu trúc lần này sẽ giúp cho báo cáo tài chính hợp nhất của HAGL giảm được số dư nợ vay, cải thiện các chỉ số tài chính, tăng tính hấp dẫn đối với nhà đầu tư, dễ dàng huy động vốn, IPO...
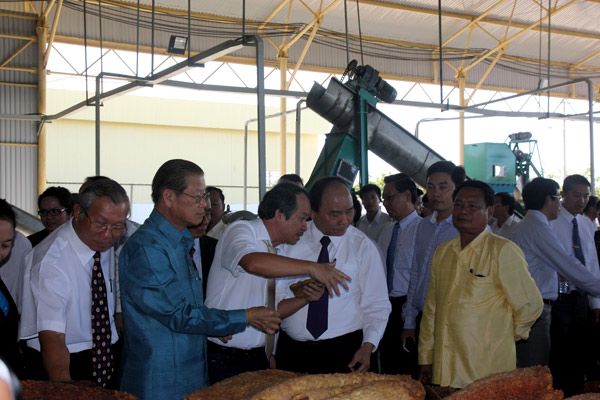
Quan chức Chính phủ Lào - Việt Nam và quan khách tham quan
nhà máy chế biến mủ cao su tại Attapeu- Lào
Theo ông Đức, dự án Hoàng Anh Center Myanmar đã chính thức động thổ ngày 5/6/2013, tổng vốn đầu tư lên đến 440 triệu USD. Tập đoàn đang tập trung thi công quyết liệt để một phần dự án hoàn thành vào cuối năm 2014. Hiện tại đã có các đối tác quản lý khách sạn, căn hộ dịch vụ, văn phòng, TTTM đã có khách hàng đặt cọc mua sàn thô. HAGL đang kỳ vọng vào dự án này sẽ mang lại dòng tiền lớn trong tương lai. Với giá thuê văn phòng 80 - 100 USD/m2/tháng và khách sạn 300USD/phòng/đêm. Về mảng nông nghiệp, HAGL đã bước vào mùa thu hoạch sau nhiều năm khai hoang. 7.000 ha cao su đã được khai thác mủ trong năm 2013/48.000ha đã trồng. Sang năm 2014 diện tích khai thác mủ sẽ tăng gấp đôi. Giá bán mủ cao su hiện tại khoảng 46 triệu đồng/tấn, trong khi đó giá thành bình quân khoảng 23 triệu đồng/tấn. 10.000ha mía đã trồng, 40 tấn mẻ đường trắng kết tinh đầu tiên đã tiêu thụ hết. Tỷ suất lợi nhuận mía đường bình quân 296.000đồng/tấn mía cây; giá thành sản phẩm 4.320.000 đồng/tấn. Ngoài ra đã trồng được 4.000 ha cọ dầu thử nghiệm.
Ông Đức hy vọng với các giải pháp tái cấu trúc và nguồn thu đem lại từ các hoạt động kinh doanh của Tập đoàn như: cụm công nghiệp với vốn đầu tư 100 triệu USD bên Lào đã đi vào hoạt động; Đã hoàn tất việc thu tiền bán dự án Thanh Bình với giá 158 tỷ đồng và cuối tháng 8 này số tiền thu về từ bán các khoản đầu tư là 2.100 tỷ đồng, nợ sẽ giảm xuống 10.000 tỷ đồng/13.000 tỷ đồng vốn sở hữu vào cuối năm nay.