

Để đảm bảo việc thu thuế được thống nhất và chính xác, ngày 23/1/2014, Tổng Cục Hải Quan – Bộ Tài Chính đã ban hành Công văn số 1230/BTC-TCHQ hướng dẫn Cục Hải quan các tỉnh, thành phố tiến hành áp dụng thiếu chống bán phá giá đối với một số mặt hàng thép không gỉ nhập khẩu vào Việt Nam. Theo đó, Tổng Cục Hải quan đưa ra hướng dẫn về các vấn đề cụ thể như sau:
1. Về phạm vi, đối tượng, mức thuế và thời hạn áp dụng thuế chống bán phá giá tạm thời: Cục Hải quan các tỉnh, thành phố căn cứ vào Quyết định số 9990/QĐ-BCT ngày 25/12/2013 kèm theo Thông báo về việc áp dụng biện pháp chống bán phá giá tạm thời và công văn số 11915/BCT-QLCT ngày 25/12/2013 của Bộ Công Thương để thực hiện.
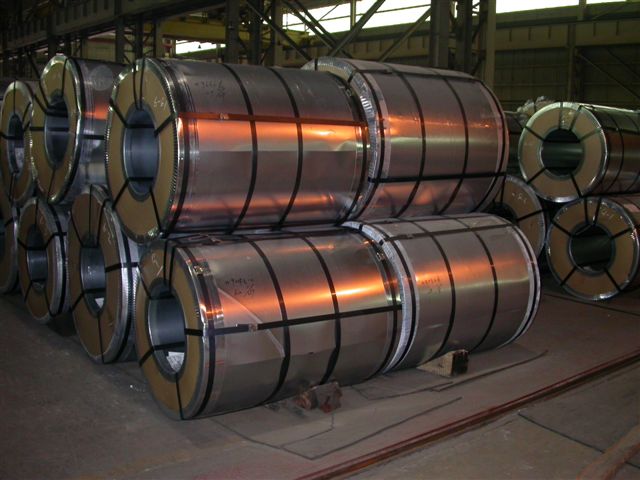 Ảnh minh họa
2. Về căn cứ tính thuế, phương pháp tính thuế thời điểm tính thuế, thời hạn nộp thuế, thủ tục thu nộp và hoàn trả thuế chống bán phá giá: Thực hiện theo quy định tại điểm 1d Điều 92, Điều 94, Điều 95, điểm 3 Điều 96 Thông tư số 128/2013/TT-BTC ngày 10/9/2013 của Bộ Tài chính quy định về thủ tục hải quan; kiểm tra; giám sát hải quan;thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
3. Về khai báo trên tờ khai hải quan:
- Đối với tờ khai hải quan điện tử:
+ Về việc khai báo: Trong thời gian chờ hiệu chỉnh, bổ sung tiêu chí khai báo Thuế chống bán phá giá trên Hệ thống xử lý dữ liệu điện tử hải quan, các Cục Hải quan tỉnh, thành phố hướng dẫn người khai hải quan khai thuế chống bán phá giá vào tiêu chí thuế khác trên Hệ thống khai hải quan điện tử.
+ Về tờ khai hải quan điện tử nhập khẩu in: đối với những hàng hóa có thuế chống bán phá giá sẽ được thể hiện tại tiêu chí 27 – Thuế TTĐB của Tờ khai hải quan nhập khẩu và phụ lục tờ khai nhập khẩu in. Đồng thời tên tiêu chí 27 sẽ được thay thế bằng “Thuế TTĐB/Thuế tự vệ/Thuế chống bán phá giá”.
- Đối với tờ khai hải quan thủ công:
Dựa trên cơ sở mẫu tờ khai nhập khẩu ban hành kèm theo Thông tư số 15/2012/TT-BTC ngày 08/02/2012 của Bộ Tài chính, người khai hải quan khai thuế chống bán phá giá vào tiêu chí 27 -Thuế TTĐB của Tờ khai hải quan nhập khẩu và phụ lịc tờ khai nhập khẩu in. Đồng thời, tên tiêu chí 27 sẽ được thay thế bằng “Thuế TTĐB/Thuế tự vệ/Thuế chống bán phá giá”. Việc ghi trị giá tính thuế, thuế suất và số tiền thuế phải nộp trên các ô tương ứng của tờ khai theo đúng quy định.
4. Về biên lai thu tiền thuế chống bán phá giá:
Cục Hải quan các tỉnh, thành phố tạm thời sử dụng mẫu 02/HNK ban hành kèm Quyết định 723/QĐ-BTC ngày 21/3/2012 của Bộ Tài chính để thu thêm thuế chống bán phá giá trong trường hợp cơ quan hải quan trực tiếp thu tiền mặt cho đến khi có mẫu biên lai mới.
Như vậy, căn cứ theo các hướng dẫn trong công văn 1230/BTC-TCHQ, Cục Quản lý cạnh tranh trân trọng đề nghị các doanh nghiệp nhập khẩu mặt hàng thuộc đối tượng chịu thuế chống bán phá giá lưu ý các nội dung nêu trên khi kê khai tờ khai nhập khẩu. Khi có các vướng mắc liên quan đến vấn đề này, đề nghị các doanh nghiệp liên hệ Tổng Cục Hải Quan - Bộ Tài Chính hoặc Cục Quản lý cạnh tranh – Bộ Công Thương để được làm rõ.