Phân tích mô hình tách bạch các khâu trong ngành điện trên thế giới: Nền tảng hình thành thị trường điện cạnh tranh
Việc tách bạch các khâu trong ngành điện, đặc biệt là phân định hoạt động phát điện, bán buôn và bán lẻ có khả năng cạnh tranh với hoạt động truyền tải, phân phối mang tính độc quyền tự nhiên, là một nền tảng quan trọng để phát triển thị trường điện cạnh tranh. Kinh nghiệm từ một số thị trường quốc tế cho thấy, quá trình này có thể thúc đẩy hiệu quả vận hành, minh bạch hóa chi phí, mở rộng sự tham gia của các chủ thể thị trường, huy động nguồn lực đầu tư và gia tăng quyền lựa chọn của khách hàng, đồng thời vẫn duy trì vai trò của Nhà nước trong quản lý hạ tầng thiết yếu và bảo đảm an ninh năng lượng.
Quá trình phát triển thị trường điện cạnh tranh tại nhiều nền kinh tế trên thế giới thường gắn liền với những thay đổi căn bản trong cơ cấu tổ chức ngành điện. Trọng tâm là chuyển từ mô hình một doanh nghiệp đảm nhiệm nhiều hoạt động phát điện,truyền tải, phân phối và bán lẻ sang phân định rõ chức năng, trách nhiệm và cơ chế hoạt động của từng khâu.
Về bản chất, truyền tải và phân phối điện là những hoạt động mang tính độc quyền tự nhiên, sử dụng hệ thống lưới điện chung, không cần mỗi doanh nghiệp sản xuất hoặc bán điện phải xây dựng đường dây riêng. Trong khi đó, hoạt động phát điện và bán lẻ có thể có nhiều doanh nghiệp cùng tham gia cạnh tranh. Việc tách bạch các khâu này giúp hạn chế nguy cơ doanh nghiệp quản lý lưới điện sử dụng lợi thế độc quyền để ưu tiên hoạt động kinh doanh của mình, đồng thời tạo điều kiện để các doanh nghiệp khác tiếp cận hạ tầng công bằng, minh bạch.
Tuy nhiên, việc tách bạch các khâu mới chỉ tạo nền tảng cho cạnh tranh, còn hiệu quả thực tế phụ thuộc vào cơ chế tổ chức và vận hành thị trường điện. Vì vậy, tái cơ cấu ngành điện không đơn thuần là chia tách doanh nghiệp hay thay đổi hình thức sở hữu, mà quan trọng hơn là bảo đảm quyền tự chủ, trách nhiệm kinh doanh của từng chủ thể và tính độc lập, trung lập trong vận hành hệ thống và thị trường điện.
Kinh nghiệm quốc tế cũng cho thấy không tồn tại một mô hình tái cơ cấu duy nhất phù hợp với mọi quốc gia. Hoa Kỳ, Trung Quốc, Úc và Hàn Quốc đã lựa chọn những cách tiếp cận và lộ trình cải cách khác nhau, từ tách bạch chức năng, tổ chức lại các doanh nghiệp phát điện đến hình thành các cơ chế vận hành thị trường độc lập và từng bước mở rộng cạnh tranh.
HÀN QUỐC:
Tách bạch tổ chức, bước khởi đầu cho cải cách
thị trường điện
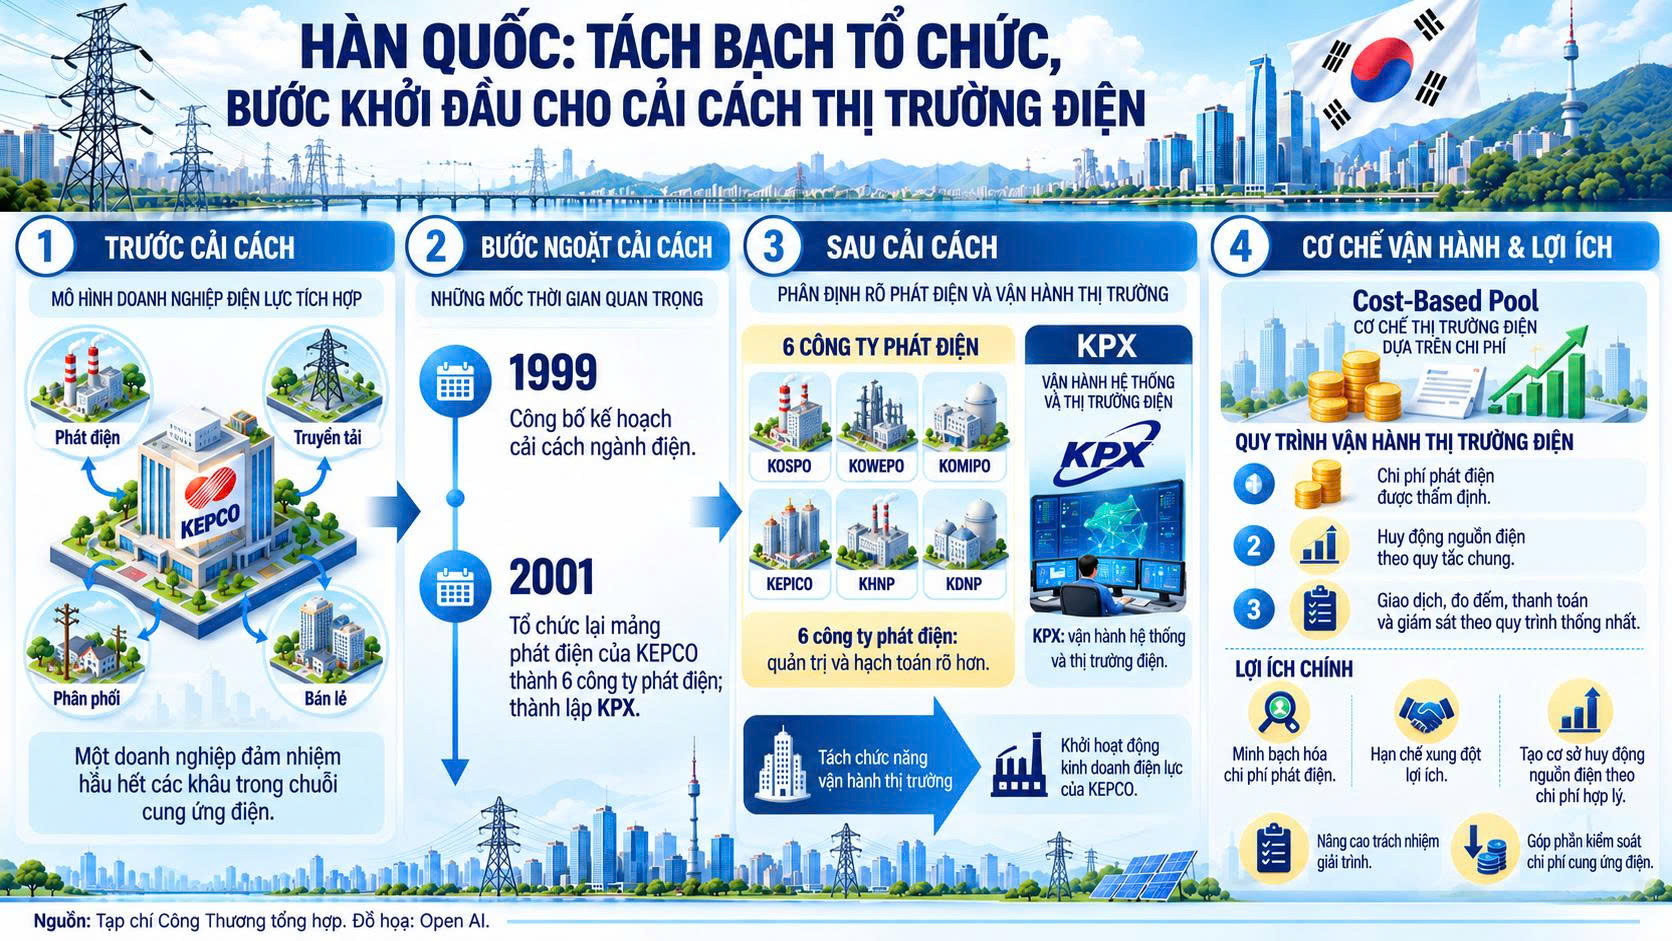
Hàn Quốc là một trong những quốc gia châu Á sớm triển khai tái cơ cấu ngành điện theo hướng từng bước phân định các hoạt động trong chuỗi cung ứng điện. Trước cải cách, Tổng công ty Điện lực Hàn Quốc (KEPCO) đảm nhiệm phần lớn các hoạt động từ phát điện, truyền tải, phân phối đến bán lẻ. Năm 1999, Chính phủ Hàn Quốc công bố kế hoạch cải cách ngành điện, hướng tới từng bước mở rộng cạnh tranh, trước hết tại khâu phát điện.
Năm 2001, hoạt động phát điện của KEPCO được tổ chức lại thành sáu công ty phát điện trực thuộc, đồng thời Sàn giao dịch điện Hàn Quốc (Korea Power Exchange - KPX) được thành lập, đảm nhiệm chức năng vận hành hệ thống và thị trường điện. Mặc dù các công ty phát điện vẫn thuộc sở hữu của KEPCO, việc tái cơ cấu đã góp phần phân định rõ hơn trách nhiệm quản trị, hạch toán và hoạt động kinh doanh của từng đơn vị, đồng thời tách chức năng điều độ hệ thống và vận hành thị trường khỏi hoạt động kinh doanh của KEPCO. [1], [2].
Trong vận hành thị trường điện, Hàn Quốc áp dụng cơ chế dựa trên chi phí (Cost-Based Pool), trong đó chi phí phát điện của các tổ máy được thẩm định để làm cơ sở xác định giá và huy động nguồn điện. KPX cũng thiết lập Hội đồng đánh giá chi phí với sự tham gia của các chuyên gia, thực hiện đánh giá định kỳ các yếu tố chi phí phát điện, đồng thời tổ chức các quy trình giao dịch, đo đếm, thanh toán và giám sát thị trường theo những quy tắc thống nhất. [3], [4].
Việc tách đơn vị phát điện với chức năng vận hành thị trường tạo điều kiện xác định giá và huy động các nhà máy điện theo hướng vừa tối thiểu hóa chi phí vừa đảm bảo yêu cầu kỹ thuật. Quan trọng hơn, các quyết định này được thực hiện theo quy trình có thể kiểm tra, giám sát, thay vì phụ thuộc hoàn toàn vào cơ chế quản lý nội bộ của một doanh nghiệp điện lực. Qua đó, việc tách bạch chức năng không chỉ thay đổi cơ cấu tổ chức ngành điện mà còn tạo nền tảng thể chế cho hoạt động thị trường minh bạch và chuyên nghiệp hơn.
TRUNG QUỐC:
Tách phát điện khỏi lưới, mở rộng giao dịch
theo cơ chế thị trường
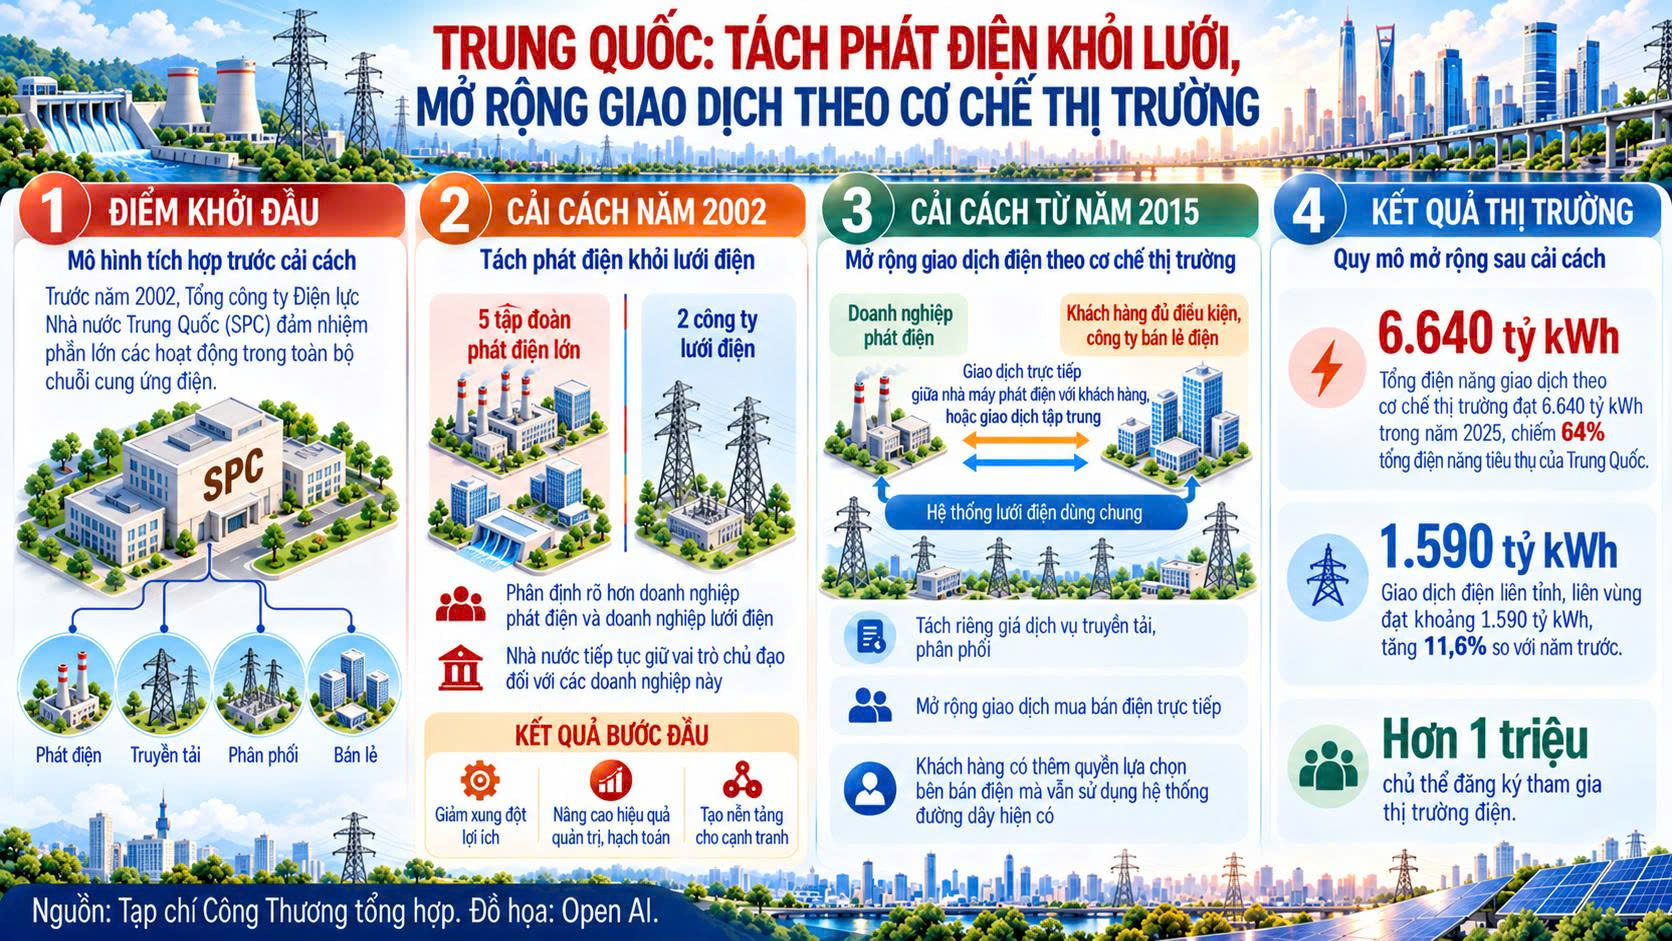
Tiến trình cải cách ngành điện của Trung Quốc được triển khai theo hướng kết hợp tái cơ cấu các doanh nghiệp điện lực với từng bước mở rộng giao dịch theo cơ chế thị trường. Dấu mốc quan trọng là năm 2002, khi Chính phủ Trung Quốc giải thể Tổng công ty Điện lực Nhà nước (SPC), tách hoạt động phát điện khỏi khâu lưới điện, hình thành 5 tập đoàn phát điện lớn và 2 công ty lưới điện. Nhà nước tiếp tục giữ vai trò chủ đạo đối với các doanh nghiệp này.
Việc tái cơ cấu đã phân định rõ hơn chức năng và trách nhiệm giữa các doanh nghiệp phát điện với doanh nghiệp quản lý lưới điện, góp phần giảm nguy cơ xung đột lợi ích khi một doanh nghiệp vừa quản lý hạ tầng lưới điện, vừa có lợi ích kinh doanh trong hoạt động phát điện. Sự phân định này cũng tạo điều kiện để các doanh nghiệp phát điện được quản lý, hạch toán và đánh giá hiệu quả hoạt động riêng biệt, đồng thời đặt nền móng cho việc mở rộng cạnh tranh giữa các nhà sản xuất điện.
Trên cơ sở này, từ năm 2015, Trung Quốc tập trung cải cách cơ chế giá truyền tải, phân phối và mở rộng giao dịch mua bán điện trực tiếp. Các doanh nghiệp phát điện và công ty bán lẻ điện được mở rộng khả năng giao dịch với khách hàng đủ điều kiện thông qua hợp đồng song phương hoặc giao dịch tập trung, trong khi các công ty lưới điện cung cấp dịch vụ truyền tải, phân phối theo biểu giá được Nhà nước điều tiết. Nhờ đó, khách hàng có thêm quyền lựa chọn bên bán, thương lượng giá điện mà vẫn sử dụng hệ thống đường dây hiện có, tạo điều kiện phát triển cạnh tranh trong mua bán điện mà không cần xây dựng các hệ thống lưới điện riêng biệt. [6].
Những thay đổi về tổ chức và cơ chế giao dịch đã góp phần mở rộng quy mô và phạm vi hoạt động của thị trường điện Trung Quốc. Theo Cơ quan Năng lượng Quốc gia Trung Quốc (NEA), năm 2025, tổng điện năng giao dịch theo cơ chế thị trường đạt khoảng 6.640 tỷ kWh, tăng 7,4% so với năm trước, tương đương 64% tổng điện năng tiêu thụ cả nước. Trong đó, giao dịch điện liên tỉnh, liên vùng đạt khoảng 1.590 tỷ kWh, tăng 11,6%; số lượng chủ thể đăng ký tham gia thị trường điện đã vượt một triệu. [7].
HOA KỲ:
Vận hành truyền tải độc lập, thúc đẩy cạnh tranh
và nâng cao hiệu quả thị trường điện
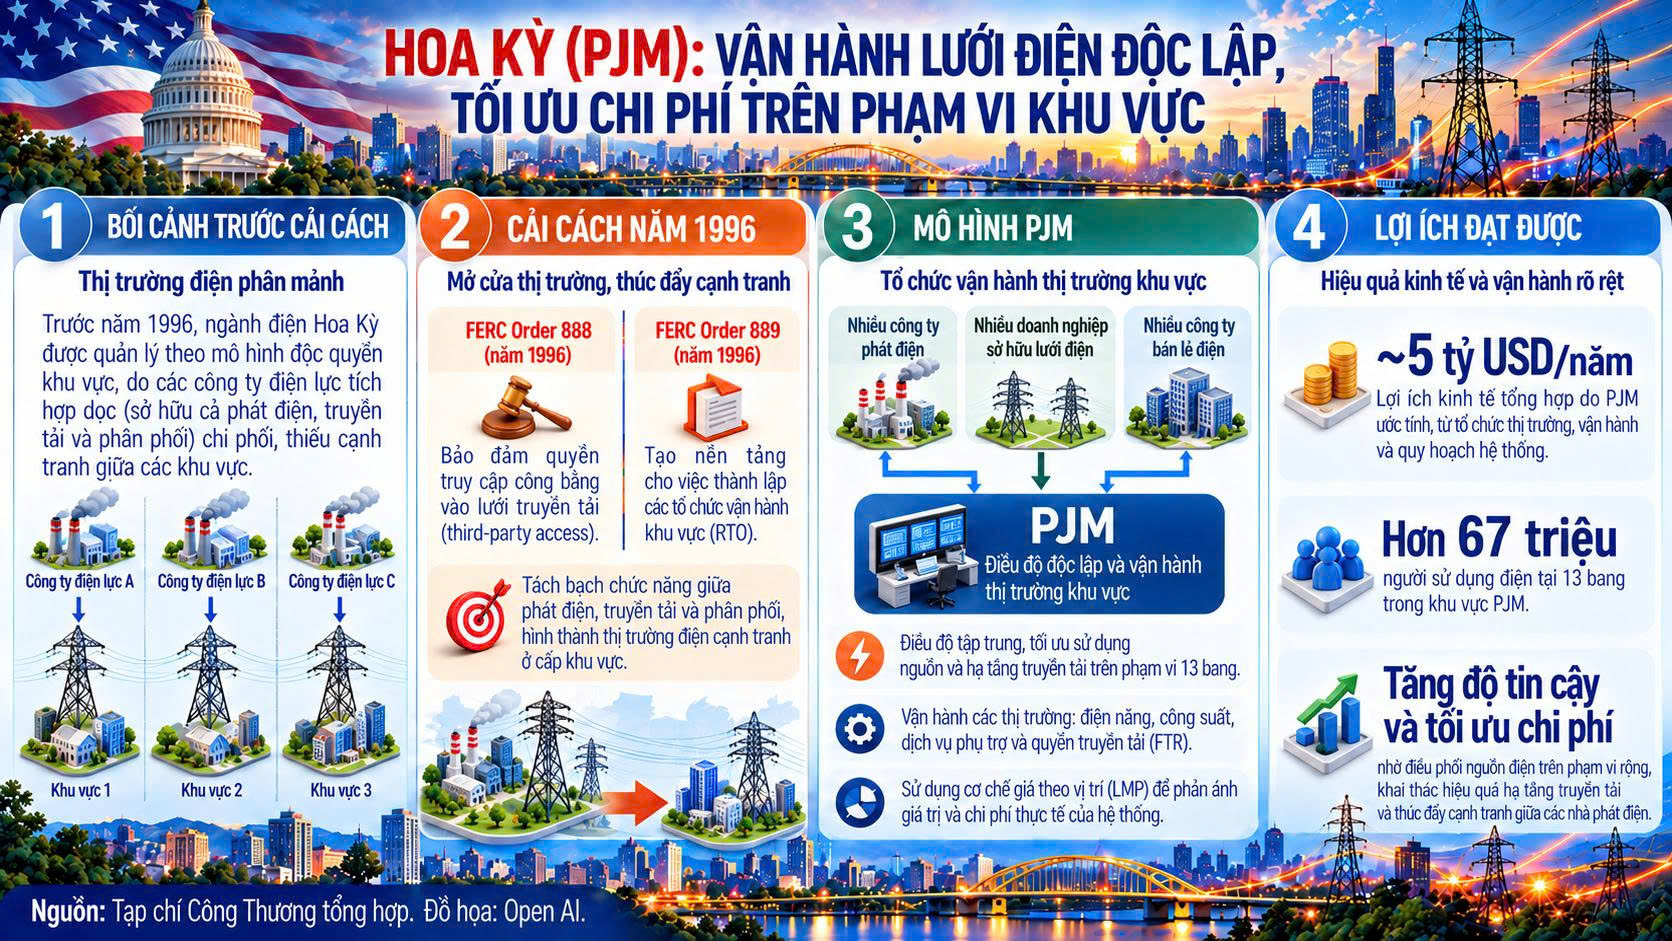
Tại Hoa Kỳ, quá trình cải cách ngành điện được đẩy mạnh từ những năm 1990, với trọng tâm là mở rộng cạnh tranh trong hoạt động phát điện và bảo đảm quyền tiếp cận bình đẳng đối với hệ thống truyền tải. Năm 1996, Ủy ban Điều tiết Năng lượng Liên bang Hoa Kỳ (Federal Energy Regulatory Commission, FERC) ban hành các Quy định số 888 và 889, yêu cầu các doanh nghiệp điện lực mở quyền tiếp cận lưới truyền tải không phân biệt đối xử, đồng thời tăng cường minh bạch thông tin và phân định chức năng giữa hoạt động truyền tải với các hoạt động kinh doanh điện.
Một trong những mô hình tiêu biểu được hình thành và phát triển trong quá trình này là PJM Interconnection (PJM), tổ chức vận hành hệ thống truyền tải điện khu vực (Regional Transmission Organization, RTO) trên phạm vi 13 tiểu bang, đáp ứng nhu cầu điện của hơn 67 triệu người.
Điểm đáng chú ý của mô hình PJM là việc tách quyền vận hành hệ thống truyền tải khỏi quyền sở hữu tài sản lưới điện. Trong khi các đường dây và hạ tầng truyền tải tiếp tục thuộc sở hữu của nhiều doanh nghiệp điện lực khác nhau, PJM đảm nhiệm chức năng điều độ hệ thống, quản lý thị trường điện bán buôn và phối hợp quy hoạch truyền tải khu vực dưới sự giám sát của FERC. [8].
Việc giao quyền điều phối hệ thống cho một tổ chức độc lập giúp hạn chế nguy cơ các doanh nghiệp sở hữu lưới điện ưu tiên truyền tải điện từ những nhà máy có lợi ích kinh doanh liên quan đến mình. Thay vào đó, các nhà sản xuất điện được tiếp cận hệ thống truyền tải theo những quy tắc chung, tạo điều kiện cạnh tranh bình đẳng mà không cần thay đổi quyền sở hữu hạ tầng lưới điện.
Đồng thời, PJM tổ chức các thị trường điện ngày tới và thời gian thực, sử dụng cơ chế xác định giá điện theo nút (Locational Marginal Pricing, LMP), phản ánh chi phí phát điện, tình trạng nghẽn mạch và tổn thất truyền tải tại từng vị trí trên lưới điện. Cơ chế này giúp nhận diện những khu vực có chi phí cung cấp điện cao do hạn chế truyền tải, từ đó tạo cơ sở điều chỉnh việc huy động nguồn điện và định hướng đầu tư phát triển nguồn điện, lưới truyền tải phù hợp nhằm giảm tình trạng nghẽn lưới, giảm thiểu chi phí cung ứng điện và nâng cao độ tin cậy cho khách hàng. [9].
Bên cạnh đó, việc điều độ tập trung trên phạm vi nhiều tiểu bang cho phép PJM phối hợp huy động các nhà máy điện thuộc nhiều doanh nghiệp khác nhau, ưu tiên những nguồn có chi phí cạnh tranh hơn. Điều này giúp khai thác hiệu quả hơn nguồn điện hiện có, thay vì mỗi doanh nghiệp điện lực tổ chức huy động chủ yếu trong phạm vi hoạt động riêng.
PJM ước tính cơ chế vận hành, tổ chức thị trường và quy hoạch truyền tải trên giúp các khách hàng tiết kiệm khoảng 5 tỷ USD mỗi năm. [10].
AUSTRALIA:
Phát triển cạnh tranh từ phát điện đến bán lẻ
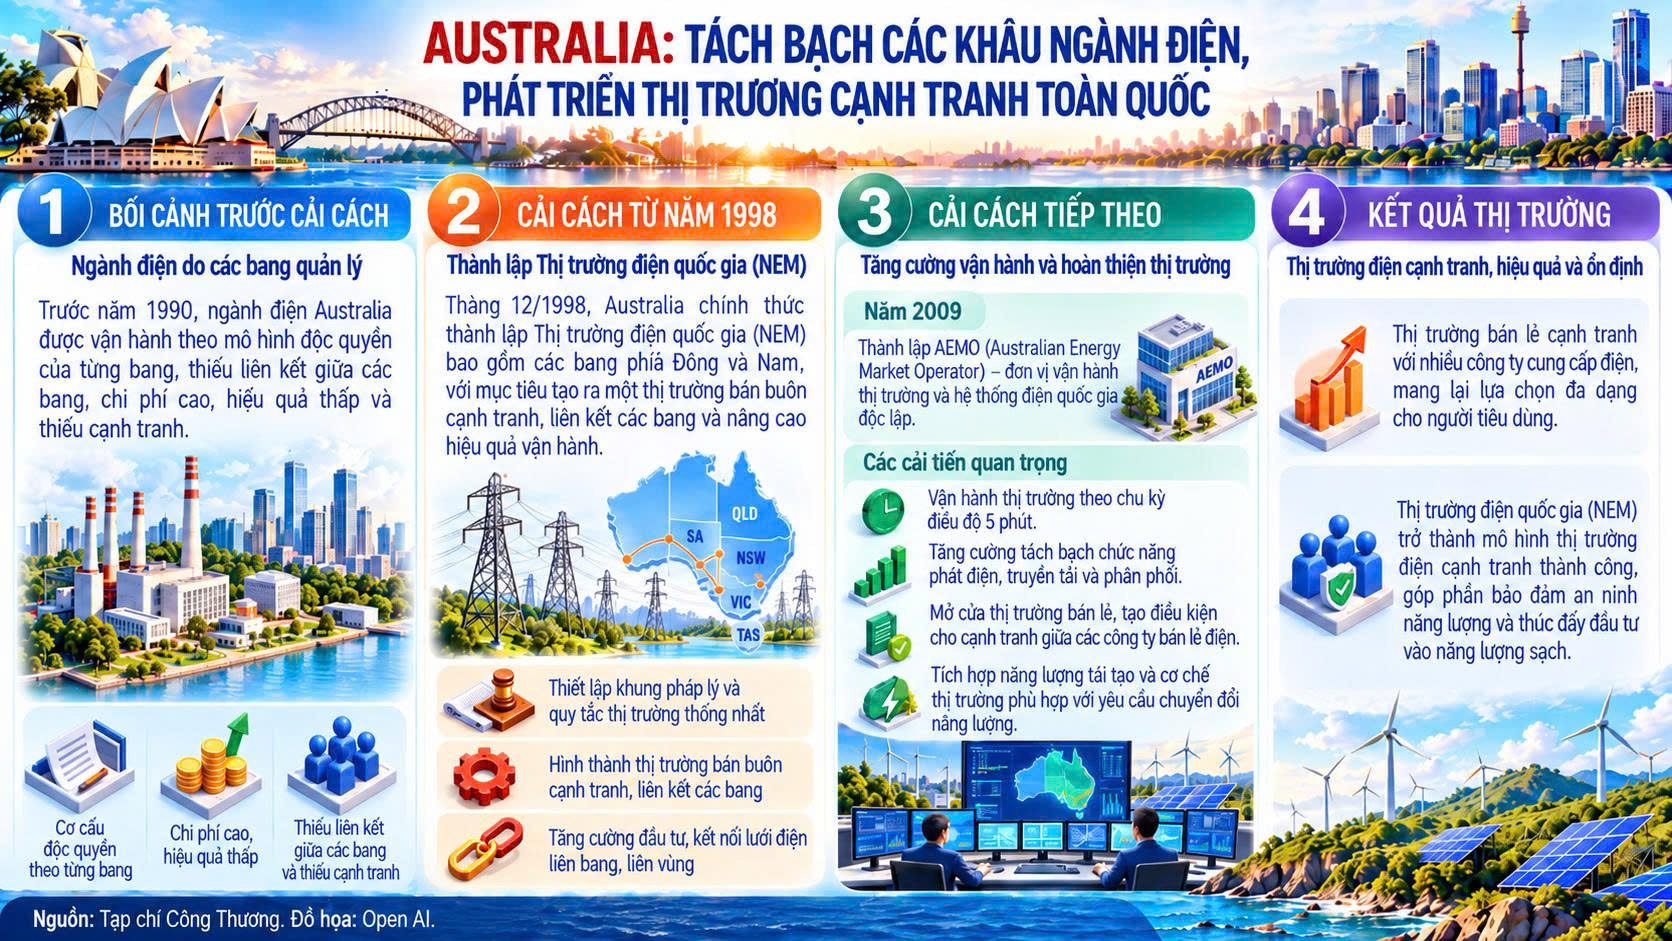
Quá trình tái cơ cấu ngành điện tại Australia được triển khai từ đầu những năm 1990, với trọng tâm là tách bạch các hoạt động trong chuỗi cung ứng điện và từng bước mở rộng cạnh tranh từ phát điện đến bán lẻ. Đặc biệt, tại hai tiểu bang đông dân nhất nước này là New South Wales và Victoria, các nhà máy điện trước đây doanh nghiệp điện lực nhà nước được tổ chức lại thành nhiều công ty phát điện riêng biệt. Hoạt động quản lý lưới điện truyền tải và phân phối cũng được tách biệt với hoạt động sản xuất, kinh doanh điện. Sự phân định này tạo điều kiện để các doanh nghiệp phát điện hoạt động và hạch toán độc lập hơn, từng bước hình thành môi trường cạnh tranh trong sản xuất điện.
Đến năm 1998, Thị trường điện quốc gia Úc (National Electricity Market - NEM) chính thức vận hành, từng bước kết nối các hệ thống điện tại miền Đông và Đông Nam Úc, hình thành thị trường bán buôn điện liên vùng. Nhờ đó, các nhà máy điện thuộc nhiều doanh nghiệp khác nhau có thể cạnh tranh cung cấp điện trên phạm vi rộng hơn, trong khi các bang có thêm khả năng khai thác nguồn điện từ những khu vực khác, giảm sự phụ thuộc vào nguồn phát tại chỗ và mở rộng cơ hội sử dụng các nguồn điện có chi phí cạnh tranh hơn.
Trong mô hình này, các doanh nghiệp truyền tải và phân phối tiếp tục quản lý hạ tầng lưới điện theo cơ chế độc quyền tự nhiên có điều tiết, dưới sự giám sát của Cơ quan Điều tiết Năng lượng Úc (Australian Energy Regulator, AER). Quyền sở hữu các doanh nghiệp lưới điện có thể thuộc Nhà nước hoặc khu vực tư nhân tùy từng bang, nhưng hoạt động truyền tải, phân phối phải tuân thủ các quy định tách bạch với hoạt động kinh doanh mang tính cạnh tranh. [11].
Cơ chế này nhằm hạn chế nguy cơ doanh nghiệp quản lý lưới điện sử dụng lợi thế độc quyền để ưu tiên hoạt động kinh doanh có liên quan, qua đó tạo điều kiện để các doanh nghiệp phát điện và bán lẻ tiếp cận hạ tầng lưới điện công bằng, không phân biệt đối xử.
Hoạt động điều độ hệ thống và vận hành thị trường điện được giao cho Cơ quan Vận hành Thị trường Năng lượng Úc (Australian Energy Market Operator, AEMO) - tổ chức hoạt động độc lập, phi lợi nhuận. AEMO tổ chức huy động nguồn điện theo chu kỳ 5 phút trên thị trường NEM, căn cứ vào giá chào của các nhà máy điện và các yêu cầu kỹ thuật, an toàn hệ thống. Cơ chế điều độ tập trung trên phạm vi nhiều bang, kết hợp xác định giá điện theo từng vùng thị trường, giúp AEMO khai thác hiệu quả các nguồn điện có giá chào cạnh tranh, giảm sự phụ thuộc vào nguồn phát tại từng địa phương, qua đó góp phần tối ưu hóa chi phí cung ứng điện.
Tại khâu bán lẻ, hoạt động bán lẻ được tách khỏi chức năng quản lý lưới phân phối, tạo điều kiện cho nhiều nhà cung cấp điện tham gia thị trường. Tại các khu vực đã mở cửa cạnh tranh bán lẻ, khách hàng có thể lựa chọn và chuyển đổi nhà cung cấp điện mà không cần thay đổi hệ thống đường dây đang sử dụng. Nhờ đó, người sử dụng điện có thể so sánh, lựa chọn các gói giá và dịch vụ phù hợp với nhu cầu, thay vì chỉ mua điện từ một nhà cung cấp cố định. Đây cũng là động lực thúc đẩy các doanh nghiệp bán lẻ cạnh tranh về giá, chất lượng dịch vụ và đa dạng hóa sản phẩm cung cấp điện. [12].
Việc tách bạch các khâu trong ngành điện, kết hợp tổ chức thị trường bán buôn liên vùng và mở rộng cạnh tranh đến khâu bán lẻ, đã góp phần thúc đẩy thị trường điện Australia phát triển về quy mô giao dịch và số lượng chủ thể tham gia. Theo AEMO, trong năm tài chính 2024 - 2025, khoảng 200 tỷ kWh điện đã được giao dịch và cung ứng thông qua NEM, với tổng giá trị hơn 25 tỷ AUD.
Những bài học chung từ kinh nghiệm quốc tế
Từ thực tiễn của Hàn Quốc, Trung Quốc, Hoa Kỳ và Australia cho thấy, tái cơ cấu ngành điện là một trong những điều kiện quan trọng để phát triển thị trường điện cạnh tranh. Đối với Việt Nam, quá trình này đã đạt được những bước tiến nhất định, từ vận hành thị trường phát điện cạnh tranh, phát triển thị trường bán buôn điện cạnh tranh đến tách chức năng điều độ hệ thống và vận hành thị trường điện khỏi Tập đoàn Điện lực Việt Nam (EVN) vào năm 2024. Tuy nhiên, việc tiếp tục hoàn thiện cơ cấu tổ chức ngành điện và cơ chế hoạt động của từng khâu vẫn là yêu cầu quan trọng để thúc đẩy cạnh tranh thực chất.
Từ kinh nghiệm quốc tế và thực tiễn Việt Nam, có thể rút ra ba bài học chính:
Thứ nhất, tách bạch các khâu trong chuỗi cung ứng điện để tạo nền tảng phát triển cạnh tranh. Trọng tâm là phân định rõ các hoạt động độc quyền tự nhiên với những lĩnh vực có khả năng cạnh tranh, bảo đảm quyền tự chủ và trách nhiệm kinh doanh của từng chủ thể. Quá trình này không nhất thiết gắn với tư nhân hóa, mà có thể thực hiện trong điều kiện Nhà nước tiếp tục nắm giữ các doanh nghiệp và hạ tầng điện lực quan trọng.
Thứ hai, bảo đảm tính độc lập, trung lập trong điều độ hệ thống và vận hành thị trường điện. Cần tách bạch chức năng điều độ, vận hành thị trường khỏi lợi ích kinh doanh của các doanh nghiệp điện lực, bảo đảm các chủ thể đủ điều kiện được tiếp cận hạ tầng lưới điện công bằng, minh bạch, đồng thời nâng cao hiệu quả huy động và sử dụng nguồn điện.
Thứ ba, gắn tái cơ cấu với hoàn thiện thể chế điều tiết và giám sát thị trường. Việc tách bạch tổ chức cần đi đôi với cơ chế giá, giao dịch và thanh toán minh bạch, cùng cơ chế điều tiết, giám sát độc lập và hiệu quả nhằm ngăn ngừa xung đột lợi ích, kiểm soát hành vi lạm dụng vị thế độc quyền và bảo đảm cạnh tranh công bằng giữa các chủ thể tham gia thị trường.
Từ kinh nghiệm quốc tế, có thể thấy mục tiêu cuối cùng của tái cơ cấu ngành điện không chỉ là tổ chức lại các doanh nghiệp hay gia tăng số lượng chủ thể tham gia thị trường, mà là hình thành cơ chế cạnh tranh và vận hành hiệu quả hơn. Qua đó, tạo điều kiện kiểm soát chi phí cung ứng điện, nâng cao chất lượng dịch vụ, mở rộng quyền lựa chọn của khách hàng và bảo đảm an ninh năng lượng.
Tài liệu tham khảo
[1] Korea Electric Power Corporation (KEPCO) (2025). Form 20-F – Restructuring of the Electric Power Industry in Korea. U.S. Securities and Exchange Commission (SEC).
https://www.sec.gov/Archives/edgar/data/887225/000119312525100431/d907968d20f.htm[2] Korea Power Exchange (KPX). General Information.
https://www.kpx.or.kr/menu.es?mid=a20101010000[3] Korea Power Exchange (KPX). Electricity Market Operation Council.
https://www.kpx.or.kr/menu.es?mid=a20205000000[4] Korea Power Exchange (KPX). Electricity Market Trading Process.
https://www.kpx.or.kr/menu.es?mid=a20201000000[5] Nan, Y. & Moseley, M. (2011). The Expansion of China's Generation Capacity. PPP Insights, World Bank, Vol. 1, Issue 1.
https://ppp.worldbank.org/sites/default/files/2024-09/China_Energy_v1n1_0.pdf[6] National Development and Reform Commission (NDRC) & National Energy Administration (NEA) (2015). Notice on Issuing Supporting Documents for Power Sector Reform, No. 2752/2015.
https://www.nea.gov.cn/2015-11/30/c_134867851.htm[7] National Energy Administration (NEA) (2026). Press Conference on the Development and Performance of China's Electricity Market in 2025, January 30, 2026.
https://www.nea.gov.cn/20260130/8f698dfb4ebe4a5d93b5507b6a47d888/c.html[8] PJM Interconnection. Who We Are.
https://www.pjm.com/about-pjm/who-we-are[9] PJM Interconnection (2025). LMP Supports Competitive Wholesale Power Markets.
https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/fact-sheets/lmp-supports-competitive-wholesale-power-markets.ashx[10] PJM Interconnection. The Value of PJM.
https://www.pjm.com/-/media/DotCom/about-pjm/the-value-of-pjm.pdf[11] Australian Energy Regulator (AER). Ring-fencing – Electricity Networks.
https://www.aer.gov.au/industry/networks/ring-fencing[12] Australian Government, Department of Climate Change, Energy, the Environment and Water. Reduce Your Energy Bills.
https://www.energy.gov.au/households/household-guides/reduce-energy-bills
Bài cùng chủ đề
Phát triển thị trường điện cạnh tranh: Định hướng xuyên suốt trong chính sách năng lượng
Tái cơ cấu ngành điện: Từng bước tách bạch các khâu độc quyền tự nhiên và cạnh tranh