

Tóm tắt
Nghiên cứu phân tích tác động của thanh toán điện tử tới hành vi quản lý chi tiêu của 250 sinh viên thuộc khối ngành kinh tế, Trường Đại học Văn Lang. Kết quả thực nghiệm xác định 2 nhân tố có ảnh hưởng có ý nghĩa thống kê bao gồm: ảnh hưởng xã hội, thói quen & nhận thức và yếu tố bảo mật & an toàn. Phát hiện này khẳng định thanh toán điện tử đóng vai trò tích cực trong việc hỗ trợ sinh viên hình thành thói quen tài chính hợp lý.
Từ khóa: thanh toán điện tử, quản lý chi tiêu, sinh viên, Trường Đại học Văn Lang.
1. Đặt vấn đề
Chuyển đổi số trong lĩnh vực tài chính đang tái định hình toàn diện thói quen tiêu dùng tại Việt Nam, đặc biệt là sự phổ biến của các hình thức giao dịch trực tuyến như ví điện tử, mã QR và ngân hàng số. Thống kê từ Ngân hàng Nhà nước (2026) ghi nhận hơn 15 tỷ giao dịch không dùng tiền mặt trong nửa đầu năm, cùng tỷ lệ bao phủ tài khoản thanh toán ở người trưởng thành vượt mốc 89%. Thực tế này chứng minh phương thức thanh toán truyền thống đang nhanh chóng được thay thế bởi các công cụ số tiện lợi.
Sinh viên là lực lượng sử dụng thanh toán số với tần suất cao trong sinh hoạt hằng ngày. Bên cạnh tính tiện ích, việc tự động ghi nhận lịch sử dòng tiền trên các ứng dụng tạo điều kiện thuận lợi để người trẻ theo dõi ngân sách, từ đó kiểm soát nhu cầu cá nhân và hạn chế tâm lý mua sắm cảm xúc. Do đó, nếu được ứng dụng đúng cách, công nghệ thanh toán sẽ đóng vai trò như một giải pháp hỗ trợ rèn luyện kỷ luật tài chính hiệu quả cho sinh viên.
Dù các chủ đề về tiêu dùng thông minh hay thanh toán trực tuyến đã được đề cập ở nhiều công trình, việc đánh giá tác động của thanh toán số đến năng lực kiểm soát ngân sách ở đối tượng người học vẫn chưa được khai thác toàn diện. Xuất phát từ khoảng trống này, đề tài: “Các nhân tố ảnh hưởng đến khả năng quản lý chi tiêu trong kỷ nguyên thanh toán số: Nghiên cứu thực nghiệm tại Trường Đại học Văn Lang” được triển khai nhằm làm rõ các lực đẩy tác động đến quyết định sử dụng và mức độ hiệu quả của thanh toán số trong việc kiểm soát tài chính cá nhân. Bằng chứng thực nghiệm từ nghiên cứu sẽ là căn cứ thực tiễn để đưa ra giải pháp tăng cường khả năng quản lý tài chính cho sinh viên.
2. Tổng quan nghiên cứu
Theo Laudon & Traver (2017), thông qua các phương tiện điện tử và mạng internet thanh toán điện tử là quá trình thực hiện giao dịch tài chính mà không cần sử dụng tiền mặt. Đây là phương thức mang lại nhiều tiện ích tối ưu, giao dịch nhanh chóng và ngày càng được phổ biến rộng rãi nhờ sự phát triển không ngừng của công nghệ trong các lĩnh vực kinh doanh, thương mại và dịch vụ.
Nghiên cứu của Dew và cộng sự (2011) chỉ ra, quản lý tài chính cá nhân bao gồm 4 khía cạnh chính: quản lý chi tiêu, tiết kiệm - đầu tư, tín dụng và bảo hiểm, là một quá trình nhằm đảm bảo đáp ứng được nhu cầu ở hiện tại, chuẩn bị cho tương lai và thỏa mãn được mức sống mong muốn đề ra.
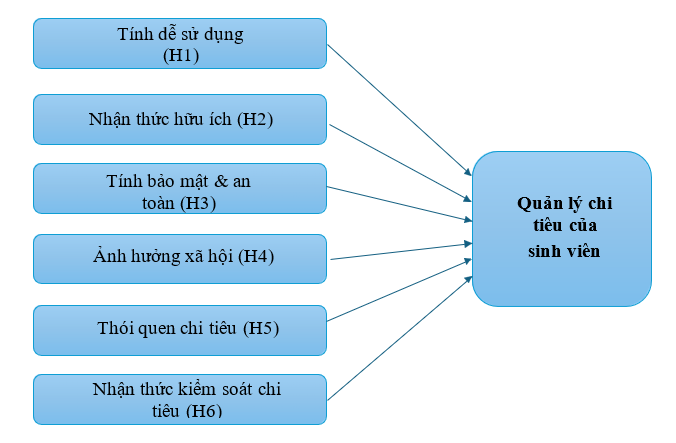
Các yếu tố chính ảnh hưởng đến khả năng quản lý chi tiêu (QLCT) của sinh viên thông qua thanh toán điện tử, bao gồm:
- Tính dễ sử dụng: Trong thanh toán điện tử, nếu sinh viên cảm thấy các ứng dụng ví điện tử, QR code, mobile banking dễ dàng thao tác, họ sẽ có xu hướng sử dụng thường xuyên hơn, từ đó thuận lợi hỗ trợ việc ghi nhận và quản lý chi tiêu.
H1: Tính dễ sử dụng tác động tích cực đến QLCT
- Nhận thức hữu ích: phản ánh mức độ người dùng tin việc sử dụng công nghệ giúp cải thiện hiệu quả công việc (Davis, 1989). Đối với sinh viên, nếu thanh toán điện tử giúp tiết kiệm thời gian, thuận tiện và dễ theo dõi giao dịch sẽ tác động tích cực đến hành vi quản lý chi tiêu.
H2: Nhận thức hữu ích tác động tích cực đến QLCT
- Tính bảo mật và an toàn: niềm tin vào tính bảo mật của hệ thống công nghệ là yếu tố then chốt quyết định ý định sử dụng. Nếu sinh viên tin tưởng vào mức độ an toàn khi thực hiện giao dịch điện tử, họ sẽ yên tâm lưu trữ và theo dõi chi tiêu trên nền tảng số.
H3: Tính bảo mật và an toàn tác động tích cực đến QLCT
- Ảnh hưởng xã hội: là mức độ cá nhân chịu tác động từ những người xung quanh trong việc sử dụng công nghệ. Đối với sinh viên, việc bạn bè, thầy cô, hay môi trường học tập khuyến khích sử dụng thanh toán điện tử sẽ tác động đến thói quen chi tiêu.
H4: Ảnh hưởng xã hội tác động tích cực đến QLCT
- Thói quen chi tiêu: là những hành vi lặp lại trong quá trình sử dụng tiền bạc cho các nhu cầu học tập, ăn uống, giải trí… Nếu sinh viên hình thành thói quen sử dụng thanh toán điện tử, các giao dịch được ghi nhận đầy đủ hơn, từ đó dễ dàng kiểm soát chi tiêu.
H5: Thói quen chi tiêu ảnh hưởng tích cực đến QLCT
- Nhận thức kiểm soát chi tiêu: phản ánh mức độ sinh viên cảm thấy mình quản lý được dòng tiền cá nhân. Việc sử dụng thanh toán điện tử cho phép theo dõi lịch sử giao dịch và phân bổ ngân sách, nhờ đó nâng cao khả năng quản lý tài chính.
H6: Nhận thức kiểm soát chi tiêu ảnh hưởng tích cực đến QLCT
Như vậy, những yếu tố kể trên đều lần lượt cung cấp các giả thuyết mà những yếu tố này đều có tác động đến khả năng quản lý chi tiêu.
Ngoài ra, phải kể đến một số nghiên cứu khác:
|
Tác giả |
Tên đề tài |
Kết quả nghiên cứu chính |
|
Đặng Thị Minh Nguyệt, Ngô Thị Thành, Dương Thị Tình, Trần Thị Thảo Hương (2021) |
Các yếu tố tác động đến hành vi sử dụng ví điện tử của sinh viên khối ngành Kinh tế tại Hà Nội |
Các yếu tố đó là: Dễ sử dụng, Hữu ích cảm nhận, Thái độ, Ảnh hưởng xã hội; bác bỏ nhân tố Tin cậy cảm nhận. |
|
Nguyễn Thuý Quỳnh, Đinh Hoàng Minh (2024) |
Các yếu tố ảnh hưởng đến chi tiêu của sinh viên Trường Đại học Công nghiệp Hà Nội |
Các yếu tố là: (1) Trợ cấp từ gia đình của sinh viên; (2) Phong cách tài chính; (3) Sự phát triển của dịch vụ thanh toán trực tuyến. |
|
Tạ Thị Hiệp, Trần Vi Nhân, Trần Thị Thanh Huyền (2025) |
Các nhân tố tác động hành vi quản lý tài chính cá nhân của sinh viên khối ngành kinh tế tại TP. Hồ Chí Minh |
Các nhân tố tác động: (1) Thái độ; (2) Môi trường xã hội; (3) Giới tính và (4) Mức độ hiểu biết. |
Dựa trên những nghiên cứu trước đây, tác giả đề xuất mô hình nghiên cứu như sau:
Tổng số quan sát của mô hình là 35 (gồm 30 cho biến X và 5 cho biến Y). Thực tế, tác giả khảo sát ngẫu nhiên 268 sinh viên khối ngành kinh tế, Trường ĐHVL, trong tháng 5 năm 2026, số mẫu hợp lệ nhận được là 250, sử dụng phần mềm SPSS để phân tích.
3. Kết quả nghiên cứu
3.1. Phân tích hệ số Cronbach’s Alpha (CA)
Với CA > 0,7 và hệ số tương quan biến tổng > 0,3 các thang đo phù hợp được thể hiện qua bảng 1.
Bảng 1. Tóm tắt kết quả thang đo phù hợp
|
Thang đo |
Số lượng |
Hệ số CA |
|
Tính dễ sử dụng (DSD) |
5 (DSD1,2,3,4,5) |
0,907 |
|
Nhận thức hữu ích (HI) |
5 (HI1,2,3,4,5) |
0,911 |
|
Tính bảo mật & an toàn (BMAT) |
5 (BMAT1,2,3,4,5) |
0,932 |
|
Ảnh hưởng xã hội (AHXH) |
5 (AHXH1,2,3,4,5) |
0,873 |
|
Thói quen chi tiêu (TQCT) |
5 (TQCT1,2,3,4,5) |
0,912 |
|
Nhận thức kiểm soát chi tiêu (KSCT) |
5 (KSCT1,2,3,4,5) |
0,914 |
|
Quản lý chi tiêu (QLCT) |
4 (QLCT2,3,4,5) |
0,919 |
(Nguồn: kết quả từ phần mềm SPSS)
3.2. Phân tích nhân tố khám phá EFA
Với kết quả ở 3.1, thang đo phù hợp được sử dụng trong trong phân tích EFA:
- Đối với biến độc lập:
+ KMO = 0,929 (> 0,5), Sig. (Bartlett’s Test) = 0,000 (sig. < 0,05) ð EFA phù hợp.
+ Eigenvalue = 1,490 (>1), Phương sai trích tích lũy (Cumulative %) = 68,259% (> 50%), cho thấy 3 nhân tố trích xuất giải thích được 68,259% sự biến thiên của dữ liệu.
- Đối với biến phụ thuộc:
+ EFA phù hợp vì KMO = 0,847; Cumulative 80,49%, giải thích được 80,49% sự biến thiên của dữ liệu biến phụ thuộc.
Phương trình hồi quy:
Y = 𝜷1𝑿𝟏 + 𝜷𝟐𝑿𝟐 + 𝜷3𝑿3
Với:
• X1: Ảnh hưởng xã hội, thói quen & nhận thức
(AHXH1,2,3,4,5,TQCT1,2,3,4,5,HI3,KSCT2)
• X2: Dễ sử dụng (DSD1,2,3,4,5,KSCT1)
• X3: Bảo mật & an toàn (BMAT1,2,3,4,5)
• Y: Quản lý chi tiêu (QLCT2,3,4,5)
3.3. Phân tích hồi quy tuyến tính
Mô hình đạt yêu cầu gồm 2 biến độc lập X1, X3, biến X2 (Dễ sử dụng) bị loại khỏi mô hình do không đạt ý nghĩa thống kê (Sig. > 0,05) với:
+ R2 hiệu chỉnh = 0,629
+ Hệ số DW = 2,186 (trong mức cho phép từ 1 đến 3)
Tóm lại, mô hình được chọn là phù hợp.
Bảng 2. Tóm tắt kết quả phân tích hồi quy
|
Mô hình |
Beta chuẩn hóa |
t |
Sig. |
Đa cộng tuyến |
|
|
Tolerance |
VIF |
||||
|
Hằng số |
|
0,946 |
0,345 |
|
|
|
X1 Ảnh hưởng xã hội, thói quen |
0,640 |
3,208 |
0,000 |
0,463 |
2,161 |
|
X3 Tính bảo mật & an toàn |
0,197 |
3,081 |
0,001 |
0,463 |
2,161 |
(Nguồn: kết quả từ phần mềm SPSS)
Các giá trị Tolerance > 0,0001, Kiểm định F có giá trị sig. < 0,05, VIF < 10 cho thấy mô hình không bị đa cộng tuyến.
Kết quả là khả năng quản lý chi tiêu chịu tác động chủ yếu do ẢNH HƯỞNG XÃ HỘI, THÓI QUEN & NHẬN THỨC ngoài ra còn bị chi phối bới TÍNH BẢO MẬT & AN TOÀN:
Quản lý chi tiêu = 0,640*X1 + 0,197*X3
(Trong đó: X1 là Ảnh hưởng xã hội, thói quen & nhận thức; X3 là Tính bảo mật & an toàn).
4. Kết luận và kiến nghị
Khả năng quản lý chi tiêu của sinh viên là một trong những chỉ báo quan trọng phản ánh kỷ luật tài chính cá nhân và yếu tố này chịu sự chi phối bởi nhiều nhân tố: ảnh hưởng xã hội, thói quen sử dụng, nhận thức kiểm soát chi tiêu cùng sự tác động của tính bảo mật & an toàn. Trong đó, nhận thức kiểm soát chi tiêu kết hợp với thói quen sử dụng được xác định là những yếu tố có mức độ ảnh hưởng mạnh mẽ nhất đến hành vi quản lý tài chính của sinh viên. Từ kết quả này, sinh viên cần nâng cao tính tự chủ, chủ động đặt hạn mức giao dịch và lập kế hoạch chi tiêu rõ ràng, bao gồm việc theo dõi lịch sử dòng tiền hằng ngày qua ứng dụng số. Tiến trình này đòi hỏi sự tự giác cá nhân, đồng thời rất cần sự đồng hành từ nhà trường và các đơn vị cung ứng dịch vụ nhằm tạo môi trường thanh toán minh bạch, giúp người học kiểm soát tài chính một cách hiệu quả nhất. Bên cạnh việc rèn luyện nhận thức cá nhân, các ngân hàng và đơn vị ví điện tử cần liên tục nâng cấp hệ thống bảo mật, xác thực sinh trắc học để gia tăng niềm tin an toàn giao dịch cho sinh viên.
Khi so sánh kết quả nghiên cứu này với các công trình trước đây, có thể nhận thấy những điểm tương đồng và khác biệt đáng chú ý. Đóng góp nổi bật của nghiên cứu nằm ở việc làm rõ tính 2 mặt của thói quen sử dụng thanh toán số - yếu tố thường chỉ được nhìn nhận ở góc độ tiện lợi, nhưng lại mang ý nghĩa thực tiễn cấp thiết trong bối cảnh các hành vi chi tiêu bộc phát qua ứng dụng đang ngày càng gia tăng ở giới trẻ. Bên cạnh đó, đối với nhận thức kiểm soát, nghiên cứu đã đo lường cụ thể mức độ hỗ trợ của công cụ số trong việc định hình kỷ luật tài chính thay vì chỉ đánh giá lý thuyết chung. Nhìn chung, kết quả thu được không chỉ củng cố các phát hiện phổ biến trước đó mà còn làm nổi bật những nhân tố đặc thù, qua đó mang lại một cách tiếp cận sâu sắc và toàn diện hơn cho sinh viên Trường Đại học Văn Lang.
TÀI LIỆU THAM KHẢO:
Đặng Thị Minh Nguyệt, Ngô Thị Thành, Dương Thị Tình và Trần Thị Thảo Hương, (2021). Các yếu tố tác động đến hành vi sử dụng ví điện tử của sinh viên khối ngành Kinh tế tại Hà Nội. Tạp chí Kinh tế và Phát triển, (289), pp.55-64.
Ngân hàng Nhà nước Việt Nam, (2026). Báo cáo hoạt động thanh toán không dùng tiền mặt 6 tháng đầu năm 2026. Hà Nội: Ngân hàng Nhà nước Việt Nam. Available at: https://www.sbv.gov.vn [Accessed 13 August 2026].
Nguyễn Thị Mỹ Linh và Trần Văn Hùng, (2023). Tác động của thanh toán không dùng tiền mặt đến hành vi tiêu dùng của giới trẻ tại Việt Nam. Tạp chí Ngân hàng, 15(2), pp.45-52.
Nguyễn Thúy Quỳnh và Đinh Hoàng Minh, (2024). Các yếu tố ảnh hưởng đến chi tiêu của sinh viên Trường Đại học Công nghiệp Hà Nội. Tạp chí Khoa học và Công nghệ Trường Đại học Công nghiệp Hà Nội, 60(11), pp.316-322.
Tạ Thị Hiệp, Trần Vi Nhân và Trần Thị Thanh Huyền, 2025. Các nhân tố tác động hành vi quản lý tài chính cá nhân của sinh viên khối ngành kinh tế tại TP. Hồ Chí Minh. Tạp chí Kinh tế và Dự báo, (08), pp.35-41.
Dew, J. and Xiao, J.J., 2011. The Financial Management Behavior Scale: Development and Validation. Journal of Financial Counseling and Planning, 22(1), pp.43-59.
Laudon, K.C. and Traver, C.G., 2017. E-commerce: Business, Technology, Society. 13th ed. Boston: Pearson.
Factors affecting students’ spending management ability in the digital payment era: An empirical study at Van Lang University
Le Nguyen Quynh Phuong
Faculty of Finance and Banking, Van Lang University
Abstract:
This study examines the impact of electronic payments on spending management among 250 economics students at Van Lang University. Data were analyzed using Cronbach’s Alpha, exploratory factor analysis, and linear regression. The results identify two statistically significant determinants of spending management ability. The first factor combines social influence, spending habits, and perceived control, and has the strongest effect (β = 0.640). The second factor is security and safety (β = 0.197). Perceived ease of use is not statistically significant and is excluded from the final model. The findings indicate that digital payments can positively support students in developing more disciplined financial habits when combined with effective spending awareness and secure transaction systems. The study recommends strengthening students’ financial self-management and improving security mechanisms in digital payment services.
Keywords: electronic payments, spending management, students, Van Lang University
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 22 năm 2026]