[Emagazine] Dự thảo Luật Giao dịch hàng hóa phái sinh: Từ tương thích thông lệ quốc tế đến yêu cầu bảo đảm tính khả thi
Dự thảo Luật Giao dịch hàng hóa phái sinh đã tiếp cận nhiều cấu phần cốt lõi của thị trường phái sinh hiện đại như đối tác bù trừ trung tâm, ký quỹ, giới hạn vị thế, bù trừ chấm dứt nghĩa vụ, tính chung cuộc của thanh toán, bảo vệ tài sản khách hàng, giám sát thị trường và liên thông xuyên biên giới. Xét về kiến trúc, đây là hướng tiếp cận khá gần với các nguyên tắc được IOSCO, CPMI-IOSCO và các thị trường phát triển sử dụng. Tuy nhiên, sự tương thích về mô hình pháp lý chưa tự động bảo đảm tính khả thi. Thách thức lớn của Việt Nam nằm ở việc đồng bộ pháp luật về phá sản, kế toán, thuế, ngoại hối; xây dựng năng lực giám sát; thiết lập hạ tầng thanh toán bù trừ và đặc biệt là tạo ra một thị trường đủ chiều sâu, trong đó doanh nghiệp sản xuất, kinh doanh thực sự sử dụng phái sinh để quản trị rủi ro. Bài viết phân tích những vấn đề này và đề xuất một số định hướng hoàn thiện dự thảo.
Đánh giá một đạo luật về thị trường phái sinh có “phù hợp thông lệ quốc tế” hay không không nên được hiểu theo nghĩa Việt Nam phải sao chép nguyên văn pháp luật Hoa Kỳ, Liên minh châu Âu hay Singapore. Mỗi quốc gia có cấu trúc pháp luật, trình độ thị trường và mô hình quản lý khác nhau. Điều cần so sánh là những nguyên tắc nền tảng. IOSCO đã cập nhật các nguyên tắc quản lý, giám sát thị trường phái sinh hàng hóa vào năm 2023, với mục tiêu bảo đảm thị trường thực hiện tốt chức năng hình thành giá và phòng ngừa rủi ro.
Đối với hạ tầng thanh toán và đối tác bù trừ trung tâm, bộ Principles for Financial Market Infrastructures - PFMI của CPMI-IOSCO là một trong những chuẩn mực quốc tế quan trọng đối với hệ thống thanh toán, thanh toán bù trừ, CCP và các hạ tầng thị trường tài chính. Từ góc độ đó, dự thảo của Bộ Công Thương có thể được đánh giá là đã tiếp cận khá đúng hướng đối với nhiều trụ cột cốt lõi.

Một trong những điểm đáng chú ý nhất là việc luật hóa Trung tâm thanh toán bù trừ theo cơ chế đối tác bù trừ trung tâm - CCP. CCP đứng giữa bên mua và bên bán, trở thành đối tác của các thành viên và quản lý rủi ro thông qua hệ thống ký quỹ, quỹ bảo đảm thanh toán và các nguồn lực tài chính.
Dự thảo yêu cầu Trung tâm thanh toán bù trừ quản lý tài sản và vị thế tách biệt; xây dựng mô hình ký quỹ; duy trì Quỹ bảo đảm thanh toán; xây dựng hệ thống dự phòng, phục hồi sau thảm họa và quản trị an ninh mạng. Đây là hướng tiếp cận tương đồng về nguyên tắc với PFMI - bộ chuẩn mực quốc tế đặt yêu cầu cao đối với khả năng chống chịu, quản trị rủi ro và tính liên tục của các CCP.
Đáng chú ý hơn, dự thảo thiết kế cả “thác nước xử lý tổn thất” - default waterfall khi thành viên bù trừ mất khả năng thanh toán: trước hết sử dụng tài sản của thành viên vi phạm, sau đó đến phần đóng góp của thành viên này vào Quỹ bảo đảm thanh toán, nguồn lực của CCP và sau đó mới đến phần đóng góp của các thành viên không vi phạm. Đây là một cấu trúc quản trị rủi ro tương đối hiện đại.
Một thị trường phái sinh khó có thể vận hành chuyên nghiệp nếu pháp luật không trả lời rõ hai câu hỏi: Khi nào thanh toán là cuối cùng và không thể đảo ngược? Và khi một bên mất khả năng thanh toán: Các nghĩa vụ phái sinh được bù trừ như thế nào?
Dự thảo đã đưa vào khái niệm Settlement Finality - tính chung cuộc của thanh toán và Close-out Netting - bù trừ chấm dứt nghĩa vụ. Theo đó, khi xảy ra mất khả năng thanh toán, các hợp đồng có thể được tất toán, định giá và bù trừ thành một nghĩa vụ ròng duy nhất.
Điều 20 còn thiết kế cơ chế bảo vệ hiệu lực của lệnh thanh toán, bù trừ, tài sản ký quỹ và close-out netting ngay cả khi thành viên bị mở thủ tục phá sản hoặc xử lý mất khả năng thanh toán. Theo tôi, đây là một trong những bước tiến pháp lý đáng chú ý nhất của toàn bộ dự thảo. Bởi trong thị trường phái sinh, điều quan trọng không chỉ là “ai có quyền đòi tiền ai”, mà là nghĩa vụ ròng cuối cùng của toàn bộ danh mục giao dịch là bao nhiêu.
Tuy nhiên, đây đồng thời là khu vực cần rà soát pháp lý đặc biệt kỹ. Quy định về close-out netting, xử lý ngay tài sản ký quỹ và tính chung cuộc phải được bảo đảm tương thích với pháp luật về phá sản, bảo đảm thực hiện nghĩa vụ và quyền của chủ nợ. Nếu một đạo luật khẳng định giao dịch đã chung cuộc, trong khi một đạo luật khác cho phép xem xét lại giao dịch khi phá sản, rủi ro pháp lý sẽ xuất hiện ngay tại nơi đáng lẽ phải chắc chắn nhất.
Vì vậy, vấn đề này cần được coi là một trong những điểm phải kiểm tra tính tương thích pháp luật ở mức cao nhất trước khi Luật được thông qua.
Dự thảo dành sự quan tâm đáng kể cho tính toàn vẹn của thị trường. Điều 30 quy định giới hạn vị thế đối với nhà đầu tư, thành viên, tài khoản có liên quan và riêng đối với tháng đáo hạn; đồng thời cho phép cơ chế miễn trừ đối với giao dịch phòng ngừa rủi ro thực sự. Điều 47 yêu cầu giám sát liên tục, tự động đối với giá, khối lượng, vị thế mở, thao túng, giao dịch nội gián và rủi ro hệ thống.
Đây là hướng đi phù hợp với thông lệ của các thị trường trưởng thành. Chẳng hạn, tại Hoa Kỳ, các thị trường hợp đồng được CFTC quản lý phải tuân thủ hệ thống Core Principles bao gồm chống thao túng, giới hạn hoặc trách nhiệm giải trình về vị thế, quyền can thiệp khẩn cấp, công bố dữ liệu, bảo đảm tính toàn vẹn tài chính, bảo vệ người tham gia và an toàn hệ thống. Như vậy, về mặt cấu trúc, dự thảo không chỉ hướng tới “cho phép giao dịch” mà đã chú ý tới quản trị hành vi và rủi ro của thị trường. Đây là điểm đáng đánh giá cao.
Một thị trường phái sinh hiện đại không chỉ gồm hợp đồng tương lai được niêm yết trên Sở giao dịch. Doanh nghiệp lớn trong các ngành năng lượng, hàng không, nguyên liệu, xuất nhập khẩu thường có nhu cầu sử dụng hợp đồng được thiết kế riêng theo dòng tiền và rủi ro của mình. Vì vậy, việc dự thảo dành riêng Chương III cho thị trường OTC là hợp lý. Kinh nghiệm quốc tế cũng cho thấy OTC không có nghĩa là “không quản lý”.
Chẳng hạn, khuôn khổ EMIR của Liên minh châu Âu đặt ra các yêu cầu về thanh toán bù trừ đối với những giao dịch thuộc diện bắt buộc, quản trị rủi ro đối với giao dịch không thanh toán bù trừ tập trung, tài sản bảo đảm và báo cáo giao dịch.
Đối với Việt Nam, một vấn đề cần tiếp tục làm rõ là ranh giới giữa giao dịch OTC thuộc phạm vi quản lý của Luật với hợp đồng thương mại song phương thông thường giữa hai doanh nghiệp. Nếu phạm vi quá rộng, chi phí tuân thủ sẽ tăng và có nguy cơ “tài chính hóa” những giao dịch thương mại vốn không cần quản lý như một sản phẩm đầu tư. Ngược lại, nếu phạm vi quá hẹp, giao dịch có bản chất phái sinh có thể dịch chuyển ra ngoài vùng giám sát.
Đây là vấn đề cần tiếp tục được chuẩn hóa bằng tiêu chí về đối tượng, mục đích, tính chất hợp đồng, quy mô và vai trò của tổ chức trung gian.
Một điểm đáng chú ý khác là dự thảo tạo khuôn khổ khá rộng cho liên thông quốc tế: kết nối hệ thống, chuyển tiếp lệnh, niêm yết chéo, công nhận thành viên, liên kết thanh toán bù trừ, chứng thư kho và chia sẻ dữ liệu.
Đây là hướng mở hợp lý đối với một nền kinh tế hội nhập sâu. Nhưng giao dịch phái sinh quốc tế có một đặc điểm: margin call không chờ thủ tục hành chính. Nếu thị trường quốc tế yêu cầu bổ sung ký quỹ trong vài giờ nhưng thủ tục ngoại hối mất nhiều thời gian hơn, vị thế của doanh nghiệp có thể bị cưỡng bức đóng dù doanh nghiệp vẫn có đủ năng lực tài chính.
Dự thảo đã nhận diện vấn đề này khi đề cập cơ chế chuyển ngoại tệ để đáp ứng nghĩa vụ ký quỹ kịp thời và khả năng duy trì số dư ngoại tệ phục vụ giao dịch. Đây là quy định cần thiết. Nhưng tính khả thi sẽ phụ thuộc rất lớn vào sự phối hợp giữa Bộ Công Thương, Ngân hàng Nhà nước, Bộ Tài chính và các định chế thanh toán.

Theo PGS, TS. Ngô Trí Long, đánh giá dự thảo không nên chỉ trả lời “khả thi” hay “không khả thi”, mà cần phân biệt ba tầng khả thi.
Thứ nhất, khả thi về kiến trúc pháp lý: Tương đối cao. Dự thảo đã nhận diện khá đầy đủ các cấu phần cần có của thị trường hiện đại. Đây là nền tảng tích cực.
Thứ hai, khả thi về năng lực quản lý: Còn phụ thuộc nhiều điều kiện. Chính Tờ trình thừa nhận trước mắt quản lý nhà nước vẫn dựa trên bộ máy hiện có của Bộ Công Thương, trong khi thị trường này đòi hỏi kiến thức chuyên sâu về phái sinh, CCP, quản trị rủi ro, tài chính, ngân hàng, ngoại hối, công nghệ và dữ liệu. Tờ trình cũng xác định về dài hạn cần đội ngũ được đào tạo chuyên sâu và phải từng bước xây dựng hạ tầng dữ liệu, công nghệ giám sát phù hợp với đặc điểm giao dịch liên tục của thị trường. Đây chính là một trong những nút thắt lớn nhất. Một đạo luật quy định giám sát theo thời gian thực sẽ khó đạt mục tiêu nếu cơ quan quản lý chỉ nhận báo cáo định kỳ.
Thứ ba, khả thi về thị trường: Khó hơn khả thi về pháp luật. Có luật chưa đồng nghĩa có thị trường. Thanh khoản không thể được tạo ra bằng một điều khoản pháp lý. Để một hợp đồng tương lai cà phê, gạo, cao su hay một hàng hóa Việt Nam thực sự trở thành giá tham chiếu, phía sau nó phải có thị trường hàng hóa cơ sở đủ lớn, tiêu chuẩn chất lượng thống nhất, hệ thống kho và giao nhận đáng tin cậy, nhiều doanh nghiệp phòng ngừa rủi ro và đủ nhà tạo lập thanh khoản. Đây mới là thử thách dài hạn.
Tờ trình cho biết khối lượng giao dịch qua Sở Giao dịch hàng hóa Việt Nam đã tăng mạnh, từ khoảng 58,9 nghìn hợp đồng năm 2019 lên hơn 1,14 triệu hợp đồng năm 2024 và khoảng 1,54 triệu hợp đồng năm 2025. Tuy nhiên, cơ cấu nhà đầu tư hiện vẫn chủ yếu là cá nhân, trong khi doanh nghiệp sản xuất, kinh doanh tham gia với mục đích phòng ngừa rủi ro còn hạn chế. Đây là chi tiết rất đáng suy nghĩ.
Nếu sau khi Luật có hiệu lực, khối lượng giao dịch tăng gấp nhiều lần nhưng doanh nghiệp xuất khẩu cà phê, doanh nghiệp năng lượng, hãng vận tải hay nhà sản xuất sử dụng phái sinh để phòng ngừa rủi ro vẫn rất ít thì khó có thể coi đó là thành công đầy đủ của chính sách.
Thước đo quan trọng hơn phải là: Bao nhiêu doanh nghiệp Việt Nam đã quản trị được rủi ro giá? Bao nhiêu sản phẩm hàng hóa Việt Nam có giá tham chiếu đáng tin cậy? Bao nhiêu rủi ro trước đây nằm trên bảng cân đối của doanh nghiệp đã được chuyển hóa, phân tán và quản trị thông qua thị trường? Đó mới là giá trị kinh tế thực của đạo luật.
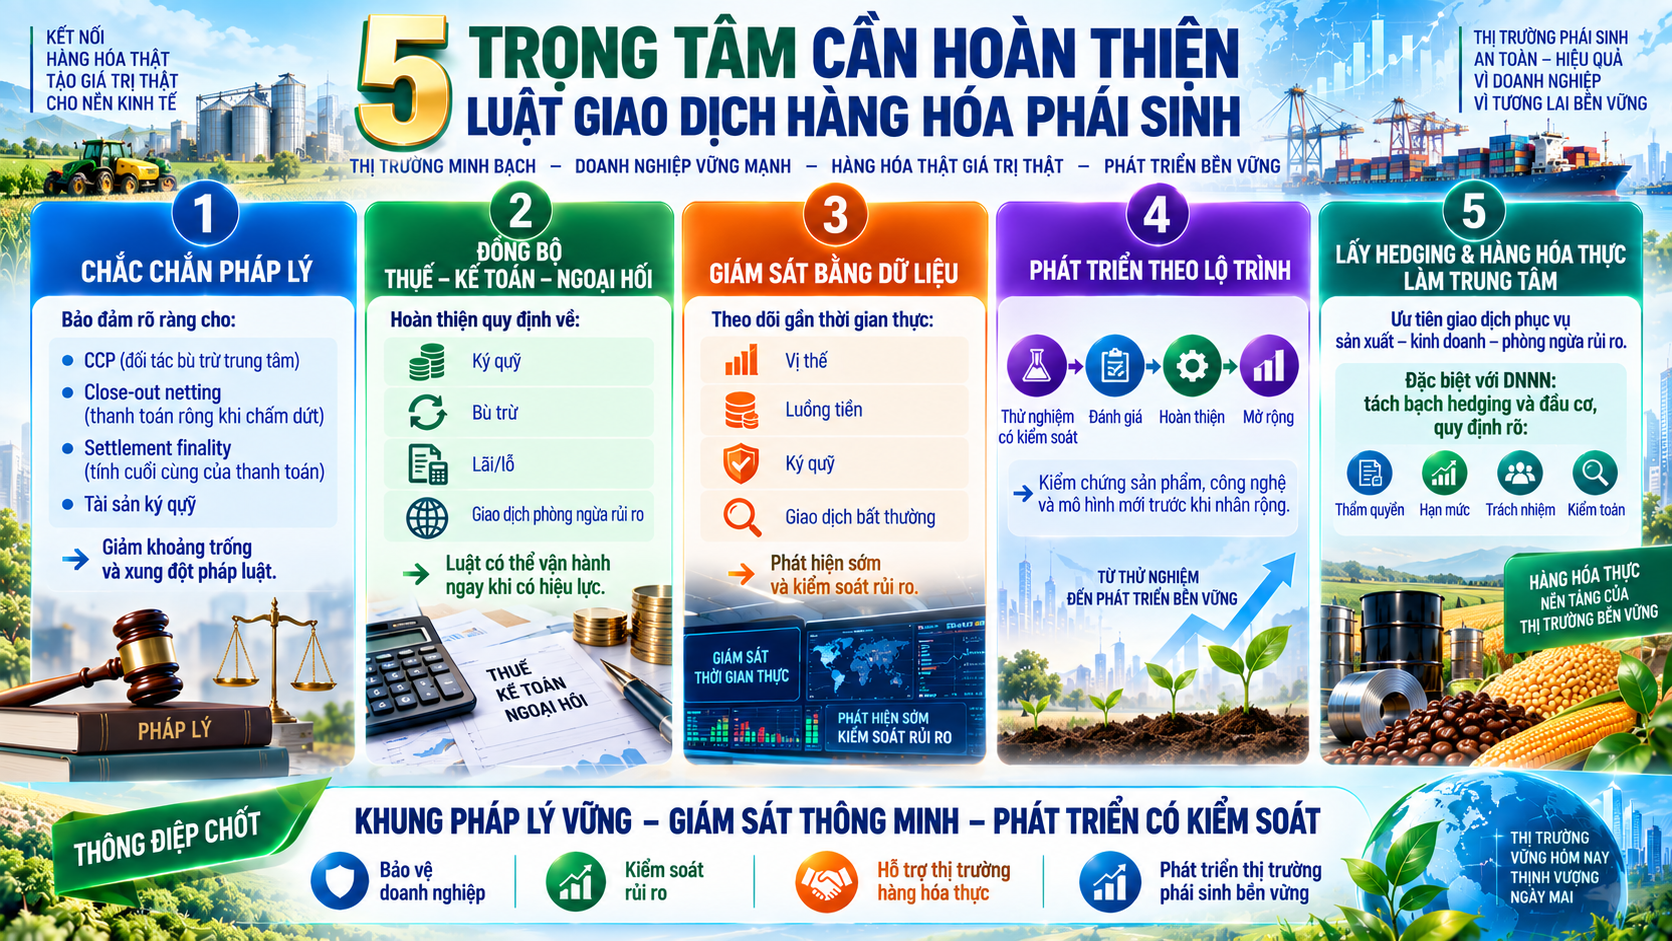
Tác giả bài viết cho rằng, trong quá trình tiếp tục hoàn thiện dự thảo, cần đặc biệt chú ý 05 vấn đề.
Một là, bảo đảm chắc chắn pháp lý cho CCP, close-out netting, settlement finality và tài sản ký quỹ. Đây phải là khu vực ít có khoảng trống và xung đột pháp luật nhất.
Hai là, đồng bộ thuế - kế toán - ngoại hối ngay từ trước khi Luật có hiệu lực. Chính Tờ trình đã kiến nghị tiếp tục hoàn thiện chế độ kế toán đối với ký quỹ, thanh toán bù trừ, lãi, lỗ và giao dịch phòng ngừa rủi ro.
Ba là, xây dựng năng lực giám sát dựa trên dữ liệu. Cơ quan quản lý phải có khả năng nhìn được vị thế, luồng tiền, biến động ký quỹ và dấu hiệu bất thường gần với thời gian thực.
Bốn là, phát triển thị trường theo lộ trình thay vì triển khai đồng loạt. Cơ chế thử nghiệm có kiểm soát mà Bộ Công Thương đưa vào dự thảo là công cụ phù hợp để kiểm chứng sản phẩm, công nghệ và mô hình mới trước khi mở rộng.
Năm là, lấy doanh nghiệp phòng ngừa rủi ro và thị trường hàng hóa thực làm trung tâm. Đặc biệt với doanh nghiệp nhà nước, cần tách bạch rõ giao dịch hedging phục vụ hoạt động sản xuất, kinh doanh với hoạt động đầu cơ thuần túy; quy định rõ thẩm quyền quyết định, hạn mức rủi ro, trách nhiệm của người quản lý và cơ chế kiểm toán.
Có thể đánh giá tổng thể rằng dự thảo Luật Giao dịch hàng hóa phái sinh đã tiếp cận khá nhiều cấu phần quan trọng của thông lệ quốc tế: quản trị Sở giao dịch, giới hạn vị thế, chống thao túng, thanh toán bù trừ trung tâm, ký quỹ, bảo vệ tài sản khách hàng, xử lý mất khả năng thanh toán, giám sát dữ liệu, OTC và hợp tác xuyên biên giới. Đây là kết quả đáng ghi nhận trong quá trình Bộ Công Thương xây dựng một dự án luật mới, có tính kỹ thuật cao và liên ngành sâu. Nhưng càng hiện đại về thiết kế, yêu cầu đối với năng lực thực thi càng lớn. Do đó, điều cần tránh là hai thái cực.
Một là quản quá chặt, khiến doanh nghiệp Việt Nam tiếp tục phải tìm công cụ phòng ngừa rủi ro ở thị trường nước ngoài.
Hai là mở quá nhanh, trong khi hệ thống bù trừ, giám sát, quản trị rủi ro và bảo vệ nhà đầu tư chưa đủ sức kiểm soát thị trường.
Con đường hợp lý phải là mở cửa có lộ trình, phát triển đi cùng quản trị rủi ro, hội nhập đi cùng năng lực giám sát. Nếu được tiếp tục hoàn thiện theo hướng đó, Luật Giao dịch hàng hóa phái sinh không chỉ lấp một khoảng trống pháp luật. Quan trọng hơn, nó có thể tạo nền móng để Việt Nam từng bước chuyển từ vị trí chấp nhận giá của thị trường thế giới sang năng lực tham gia hình thành giá, đồng thời giúp doanh nghiệp chuyển từ tâm thế chịu đựng biến động sang chủ động quản trị rủi ro. Đó mới chính là giá trị lớn nhất mà một đạo luật về giao dịch hàng hóa phái sinh cần hướng tới.
Tài liệu tham khảo
Bộ Công Thương (2026), Dự thảo Tờ trình Chính phủ về dự án Luật Giao dịch hàng hóa phái sinh, tháng 8/2026.
Bộ Công Thương (2026), Dự thảo Luật Giao dịch hàng hóa phái sinh, tháng 8/2026.
IOSCO (2023), Principles for the Regulation and Supervision of Commodity Derivatives Markets.
CPMI-IOSCO (2012), Principles for Financial Market Infrastructures.
U.S. Commodity Futures Trading Commission, Designated Contract Markets – Core Principles. European Union, Regulation (EU) No 648/2012 on OTC derivatives, central counterparties and trade repositories (EMIR).
Tác giả: PGS-TS. Ngô Trí Long
Trình bày: Duy Kiên - Lan Anh