
Tóm tắt:
Nghiên cứu xây dựng mô hình lý thuyết đánh giá tác động của Trí tuệ nhân tạo (AI) và Phân tích dữ liệu lớn (Big Data Analytics) đến chất lượng báo cáo tài chính công tại các đơn vị hành chính sự nghiệp, đồng thời xem xét vai trò của hiệu quả kiểm soát nội bộ và cơ chế điều tiết của mức độ tự chủ tài chính. Bằng việc kết hợp và tích hợp 3 khung lý thuyết nền tảng gồm Khung công nghệ - Tổ chức - Môi trường (TOE), Lý thuyết Đại diện và Lý thuyết Chất lượng Thông tin, nghiên cứu phát triển hệ thống các giả thuyết khoa học giải thích cơ chế tác động trực tiếp và gián tiếp của công nghệ số đến thông tin kế toán công. Kết quả tổng quan tài liệu và đề xuất mô hình cho thấy, việc ứng dụng AI và Big Data cải thiện đáng kể hiệu quả kiểm soát nội bộ. Nghiên cứu cung cấp khung lý thuyết toàn diện, tạo tiền đề cho các nghiên cứu định lượng thực nghiệm tiếp theo và gợi ý chính sách cho các cơ quan quản lý trong lộ trình chuyển đổi số và áp dụng Chuẩn mực Kế toán công Việt Nam (VPSAS).
Từ khóa: trí tuệ nhân tạo (AI), phân tích dữ liệu lớn (Big Data), báo cáo tài chính công, kiểm soát nội bộ
1. Đặt vấn đề
Trong bối cảnh Cuộc cách mạng công nghiệp lần thứ tư diễn ra mạnh mẽ, chuyển đổi số đã trở thành động lực then chốt thúc đẩy sự đổi mới toàn diện ở cả khu vực tư lẫn khu vực công. Tại Việt Nam. Cùng với đó, việc đẩy mạnh thực hiện cơ chế tự chủ tài chính theo Nghị định số 60/2021/NĐ-CP đã tạo quyền chủ động lớn hơn cho các đơn vị sự nghiệp công lập trong việc quản lý nguồn thu, chi tiêu và khai thác tài sản công. Tuy nhiên, mức độ tự chủ ngày càng cao cũng gia tăng đáng kể các rủi ro quản trị, đòi hỏi các đơn vị phải tăng cường hiệu lực của hệ thống kiểm soát nội bộ (KSNB) nhằm phòng ngừa gian lận, lãng phí và thất thoát ngân sách. Hệ thống KSNB và quy trình kế toán truyền thống - vốn dựa trên kiểm tra thủ công, lấy mẫu định kỳ và xử lý dữ liệu phân tán - đang dần bộc lộ nhiều hạn chế, chưa đáp ứng kịp yêu cầu quản trị dữ liệu dồn tích liên tục và quy mô lớn hiện nay.
Sự bùng nổ của các công nghệ cốt lõi như AI và Big Data đang mở ra phương thức quản trị hoàn toàn mới cho kế toán công. Việc ứng dụng tích hợp hai công nghệ này được kỳ vọng sẽ tối ưu hóa quy trình ghi nhận kế toán, giảm thiểu sai sót do yếu tố con người, từ đó nâng cao toàn diện chất lượng thông tin báo cáo tài chính công. Mặc dù vai trò của AI và Big Data đã được khẳng định rộng rãi trong khu vực doanh nghiệp, việc ứng dụng các công nghệ này trong khu vực công vẫn còn là một chủ đề khá mới. Xuất phát từ những yêu cầu cấp thiết về mặt thực tiễn quản lý tài chính công và khoảng trống tri thức nêu trên, nghiên cứu đề tài "Tác động của ứng dụng AI và Phân tích dữ liệu lớn đến chất lượng báo cáo tài chính công tại các đơn vị sự nghiệp công lập: Vai trò điều tiết của mức độ tự chủ tài chính" là hoàn toàn cần thiết, mang tính thời sự và có giá trị đóng góp thiết thực về cả mặt lý luận và thực tiễn.
2. Tổng quan nghiên cứu và cơ sở lý thuyết
2.1. Tổng quan nghiên cứu
2.1.1. Nghiên cứu nước ngoài
Nghiên cứu của Agostino et al. (2022) về phân tích sự chuyển dịch của hệ thống kế toán khu vực công dưới tác động của dữ liệu lớn và AI, tập trung vào vai trò của dữ liệu số trong việc nâng cao chất lượng BCTC và trách nhiệm giải trình. Kết quả cho thấy, việc tích hợp Big Data và AI giúp tối ưu hóa quy trình tổng hợp BCTC công, chuyển dịch từ báo cáo mang tính tuân thủ định kỳ sang cung cấp dữ liệu tài chính theo thời gian thực. Tuy nhiên, tác giả cũng chỉ ra, hiệu quả của AI và Big Data phụ thuộc lớn vào năng lực quản trị dữ liệu và hạ tầng thể chế của các đơn vị công.
Lutfi et al. (2023) đã đánh giá tác động của việc ứng dụng Big Data Analytics và hệ thống AI đến hiệu quả của hệ thống thông tin kế toán (AIS) và chất lượng BCTC trong các tổ chức khu vực công, thông qua phương pháp định lượng với bảng hỏi khảo sát gửi tới 215 cán bộ kế toán và quản lý tài chính công; dữ liệu được xử lý bằng mô hình cấu trúc tuyến tính ít nhất bình phương từng phần. Nghiên cứu chứng minh rằng năng lực khai thác dữ liệu lớn và tích hợp AI có tác động cùng chiều rõ rệt đến độ chính xác, tính kịp thời và độ tin cậy của BCTC công. Đồng thời, nhấn mạnh vai trò trung gian của hiệu quả hệ thống KSNB trong việc gia tăng chất lượng thông tin tài chính được tạo ra bởi AI.
Nghiên cứu của Estep et al. (2024) tìm hiểu thái độ, nhận thức và phản ứng của các quản lý tài chính và kiểm toán viên đối với việc áp dụng công nghệ AI trong lập BCTC và KSNB bằng phương pháp thực nghiệm kết hợp phỏng vấn sâu các nhà quản trị tài chính và kiểm toán viên chuyên nghiệp. Kết quả nghiên cứu cho thấy việc áp dụng AI làm giảm đáng kể tỷ lệ sai lệch do yếu tố con người và phát hiện kịp thời các giao dịch bất thường trong hệ thống KSNB. Dù vậy, nghiên cứu cảnh báo rủi ro về "hộp đen thuật toán", đòi hỏi các đơn vị công phải duy trì cơ chế giám sát con người để đảm bảo tính giải trình pháp lý của BCTC.
Cùng với đó, Wu et al. (2025) đã sử dụng dữ liệu chuỗi thời gian dạng bảng với các mô hình hồi quy bội và kiểm định độ bền thông qua các biến thay thế độ tập trung AI để phân tích cơ chế tác động của AI đến chất lượng KSNB và giảm thiểu chi phí đại diện trong các tổ chức. Tác giả chỉ ra, AI nâng cao chất lượng KSNB thông qua 2 kênh chính: nâng cao chất lượng nguồn nhân lực kế toán và tăng cường khả năng tự động hóa giám sát các quy trình thu - chi. Nhờ đó, tính hiệu quả của KSNB tăng thêm đáng kể, giảm thiểu tình trạng gian lận và nâng cao tính minh bạch của thông tin kế toán công công bố.
2.1.2. Nghiên cứu Việt Nam
Nghiên cứu của Hiệp Thiện và Bảo Sơn (2021) phân tích tác động của Cách mạng công nghiệp 4.0, đặc biệt là Big Data và điện toán đám mây, đến hệ thống thông tin kế toán và chất lượng BCTC tại các đơn vị sự nghiệp công lập Việt Nam. Kết quả cho thấy, mức độ sẵn sàng công nghệ Big Data có ảnh hưởng thuận chiều mạnh mẽ đến tính minh bạch, tính so sánh và độ tin cậy của BCTC. Tuy nhiên, sự thiếu hụt quy định pháp lý đồng bộ về lưu trữ dữ liệu số trong khu vực công vẫn là rào cản lớn nhất đối với việc khai thác tối đa công nghệ này.
Khánh Lâm và cộng sự (2023) thực hiện khảo sát thực trạng và đánh giá khả năng áp dụng Trí tuệ nhân tạo (AI) trong nâng cao hiệu quả KSNB và ngăn ngừa rủi ro thất thoát ngân sách tại các đơn vị hành chính sự nghiệp tại Việt Nam. Nghiên cứu đã khẳng định thuật toán AI hỗ trợ KSNB tự động nhận diện các khoản chi trùng lặp, chi vượt định mức hoặc vi phạm dự toán ngân sách với độ chính xác cao hơn hẳn phương pháp kiểm tra mẫu truyền thống. Tác giả đề xuất khung tích hợp AI vào quy trình KSNB dành riêng cho các cơ quan quản lý nhà nước.
Nghiên cứu của Thanh Hải và Quốc Việt (2024) đã xác định các yếu tố ảnh hưởng đến quyết định áp dụng Big Data trong công tác KSNB và lập BCTC tại các trường đại học và bệnh viện công lập tự chủ tài chính dựa trên ứng dụng khung lý thuyết TOE. Kết quả khẳng định 3 nhóm yếu tố: Công nghệ, Tổ chức và Môi trường đều có tác động ý nghĩa đến việc ứng dụng Big Data.
Mặc dù các nghiên cứu trước đã làm rõ vai trò tích cực của AI và Big Data đối với kế toán và KSNB, tuy nhiên phần lớn nghiên cứu quốc tế tập trung vào khu vực doanh nghiệp tư nhân hoặc cơ quan quản lý trung ươn, rất ít nghiên cứu định lượng đánh giá tác động đồng thời của cả AI và Big Data đến 2 khía cạnh là chất lượng BCTC và hiệu quả KSNB tại các đơn vị hành chính sự nghiệp. Hơn nữa, Việt Nam đang trong tiến trình ban hành và áp dụng VPSAS cùng với quá trình đẩy mạnh Kho bạc số. Việc đánh giá sự tương tác giữa công nghệ mới với khung pháp lý kế toán công hiện hành tại Việt Nam chưa được tổng kết đầy đủ trong các bài báo công bố gần đây.
2.2. Cơ sở lý thuyết
Nghiên cứu được xây dựng dựa trên sự tích hợp của 3 lý thuyết chính trong quản trị và hệ thống thông tin bao gồm:
Khung lý thuyết TOE (Technology - Organization - Environment): được phát triển bởi Louis & Mitchell (1990), giải thích cơ chế quyết định chấp nhận, triển khai và khai thác các đổi mới công nghệ ở cấp độ tổ chức. Quá trình này chịu sự tác động đồng thời của 3 nhóm bối cảnh: (1) Bối cảnh Công nghệ (Technology) bao gồm các đặc tính của công nghệ hiện hữu và công nghệ mới mà tổ chức muốn áp dụng (như tính hữu ích tương đối, tính tương thích, độ phức tạp, tính bảo mật và khả năng tích hợp). (2) Bối cảnh Tổ chức (Organization) bao gồm các đặc điểm nội bộ của tổ chức (quy mô, cấu trúc quản trị, nguồn lực tài chính, chất lượng hạ tầng công nghệ thông tin, năng lực nhân sự và sự hỗ trợ từ ban lãnh đạo). Và (3) bối cảnh Môi trường (Environment) bao gồm các yếu tố bên ngoài tác động đến tổ chức (áp lực quản lý nhà nước, khung pháp lý, yêu cầu minh bạch từ công chúng và xu hướng chuyển đổi số chung).
Lý thuyết Đại diện (Agency Theory): được phát triển bởi Jensen & Meckling (1976); sau đó được mở rộng ứng dụng trong khu vực công bởi Fama & Jensen (1983), mô tả mối quan hệ hợp đồng giữa bên ủy quyền (Principal) và bên nhận ủy quyền (Agent). Cụ thể trong khu vực công có bên ủy quyền (Principal) là Nhà nước, Cơ quan quản lý cấp trên (Bộ Tài chính, Kho bạc, UBND) và Công chúng; bên nhận ủy quyền (Agent) là Ban lãnh đạo và đội ngũ quản lý tài chính - kế toán tại các đơn vị hành chính sự nghiệp được giao quản lý ngân sách và tài sản công. Do tồn tại bất cân sóng thông tin (information asymmetry) và động cơ lợi ích riêng, Agent có thể nảy sinh hành vi cơ hội (thao túng số liệu, che giấu chi sai dự toán, lãng phí vốn công). Để giảm thiểu chi phí đại diện (agency costs), Principal cần các công cụ giám sát hiệu quả và yêu cầu Agent cung cấp thông tin tài chính trung thực, minh bạch.
3. Mô hình nghiên cứu và các giả thuyết đề xuất
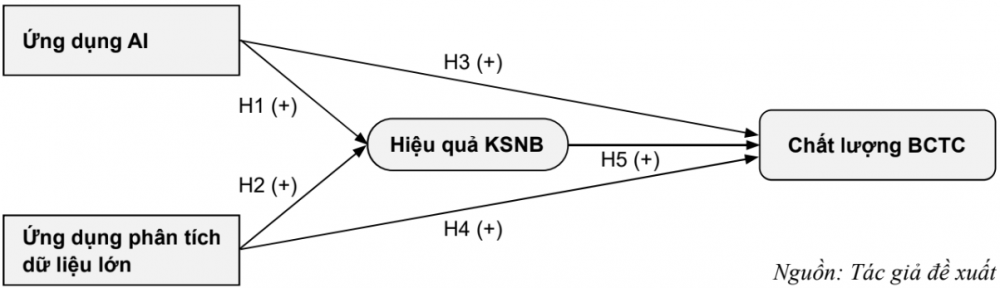
Theo bối cảnh Công nghệ của Lý thuyết TOE, công nghệ AI mang lại khả năng xử lý các nhiệm vụ lặp đi lặp lại và giám sát liên tục với độ chính xác cao. Sự can thiệp của AI giúp chuyển đổi cơ chế KSNB từ "hậu kiểm" (kiểm tra sau khi sự việc đã phát sinh) sang "tiền kiểm" và "giám sát thời gian thực", qua đó phát hiện kịp thời các rủi ro, sai sót tác nghiệp và vi phạm dự toán. Các bằng chứng thực nghiệm gần đây khẳng định mạnh mẽ mối quan hệ này như Kureljusic & Karger (2023) đã chứng minh các thuật toán Machine Learning giúp KSNB giám sát 100% dữ liệu giao dịch công, đạt tỷ lệ chính xác trên 90% trong phát hiện giao dịch bất thường và giảm đáng kể tỷ lệ báo động giả. Estep et al. (2024) và Wu et al. (2025) cho rằng, AI làm giảm thiểu sai lệch do yếu tố con người, tối ưu hóa các quy trình thu - chi ngân sách, từ đó nâng cao toàn diện chất lượng của 5 thành tố KSNB theo khung COSO. Do đó, giả thuyết H1 được đề xuất như sau:
H1: Ứng dụng AI có tác động tích cực trực tiếp đến Hiệu quả KSNB tại các đơn vị hành chính sự nghiệp.
Big Data Analytics nâng cao khả năng phát hiện các bất thường trong thu - chi công, gia tăng hiệu lực KSNB gấp nhiều lần so với cơ chế kiểm soát mẫu truyền thống (Junaidi et al., 2024), việc phân tích Big Data giúp chính quyền địa phương tự động hóa theo dõi tài sản công và kiểm soát nguồn vốn đầu tư công hiệu quả hơn (Schmidthuber et al., 2022). Do đó, hệ thống KSNB truyền thống bị giới hạn bởi phương pháp kiểm tra mẫu do hạn chế về năng lực xử lý dữ liệu, dẫn đến những "khoảng trống kiểm soát". Khai phá Big Data cung cấp công cụ cho phép hệ thống KSNB truy cập, liên thông và phân tích toàn bộ dữ liệu tài chính - ngân sách, điều này giúp gia tăng đáng kể khả năng đánh giá rủi ro và nâng cao tính hiệu lực của các hoạt động kiểm soát. Do đó, giả thuyết H2 được đề xuất như sau:
H2: Ứng dụng Big Data Analytics có tác động tích cực trực tiếp đến Hiệu quả KSNB tại các đơn vị hành chính sự nghiệp.
Dựa trên Lý thuyết Đại diện, BCTC công là công cụ giải trình quan trọng nhất nhằm giảm bất cân sóng thông tin giữa Agent và Principal. Ứng dụng AI giúp tự động hóa việc phân loại tài khoản, ghi nhận dồn tích, phân tích biến động và thuyết minh BCTC. Việc giảm bớt sự can thiệp chủ quan của con người giúp hạn chế hành vi thao túng số liệu, giảm sai sót kỹ thuật và nâng cao độ tin cậy, tính minh bạch của BCTC. Để chứng minh, Al-Qtaish & Hamad (2026) và Ismael et al. (2026) cho thấy việc áp dụng các công cụ AI giúp rút ngắn 27% thời gian xử lý BCTC, đồng thời nâng cao rõ rệt độ tin cậy và tính so sánh của thông tin tài chính công. Do đó, giả thuyết H3 được đề xuất như sau:
H3: Ứng dụng AI có tác động tích cực trực tiếp đến Chất lượng BCTC công.
Theo Lý thuyết Chất lượng Thông tin (DeLone & McLean, 2003), chất lượng thông tin đầu ra phụ thuộc trực tiếp vào năng lực xử lý dữ liệu của hệ thống đầu vào. Công nghệ Big Data cho phép tổng hợp và kết nối dữ liệu tài chính thời gian thực từ nhiều nguồn (Kho bạc, Thuế, Ngân hàng, Ngân sách nội bộ). Nhờ đó, BCTC công không chỉ phản ánh chính xác thực trạng tài chính mà còn được cung cấp kịp thời, loại bỏ độ trễ thông tin. Big Data thúc đẩy sự chuyển dịch từ báo cáo tuân thủ định kỳ sang "BCTC theo thời gian thực" (real-time financial reporting), nâng cao tính kịp thời và giá trị sử dụng của BCTC (Agostino et al., 2022). Do đó, giả thuyết H4 được đề xuất như sau:
H4: Ứng dụng Big Data Analytics có tác động tích cực trực tiếp đến Chất lượng BCTC công.
KSNB giúp phòng ngừa, phát hiện và sửa chữa các sai sót, gian lận trong suốt quá trình xử lý dữ liệu kế toán. Một hệ thống KSNB vững mạnh đảm bảo mọi giao dịch thu - chi ngân sách đều được ủy quyền đúng thẩm quyền, ghi nhận đúng niên độ và tuân thủ các quy định pháp luật cũng như chuẩn mực kế toán công. Do đó, KSNB hữu hiệu là điều kiện tiền đề bắt buộc để tạo ra BCTC có chất lượng cao. Lutfi et al. (2023) chứng minh KSNB đóng vai trò trụ cột trong việc đảm bảo độ chính xác và tính trung thực của BCTC trong các tổ chức khu vực công. khi hệ thống KSNB vận hành hiệu quả, chi phí đại diện giảm xuống và chất lượng BCTC (về tính kịp thời, minh bạch và độ tin cậy) được nâng cao một cách có ý nghĩa thống kê (Wu et al., 2025); Thanh Hải và Quốc Việt, 2024). Do đó, giả thuyết H5 được đề xuất như sau:
H5: Tác động của Hiệu quả KSNB đến Chất lượng Báo cáo Tài chính (FRQ).
Hình 1. Mô hình nghiên cứu đề xuất
4. Kết luận
Nghiên cứu đã hệ thống hóa cơ sở lý luận và tổng quan các công trình nghiên cứu trong và ngoài nước giai đoạn 2020-2026 liên quan đến ứng dụng AI và Big Data Analysis trong khu vực công, từ đó đề xuất mô hình đánh giá tác động của hai công nghệ này đến chất lượng BCTC công tại các đơn vị hành chính sự nghiệp ở Việt Nam. Bằng việc tích hợp 3 khung lý thuyết nền tảng (TOE, Lý thuyết Đại diện, và Lý thuyết Chất lượng Thông tin), bài viết đã làm rõ logic khoa học giải thích sự chuyển dịch từ đổi mới công nghệ đầu vào thành chất lượng thông tin tài chính đầu ra thông qua vai trò trung gian của hiệu quả KSNB và sự điều tiết của mức độ tự chủ tài chính.
Về đóng góp học thuật, nghiên cứu góp phần giải quyết khoảng trống tri thức hiện hữu khi xây dựng một khung phân tích toàn diện đánh giá đồng thời cả AI và Big Data trong bối cảnh đặc thù của khu vực hành chính sự nghiệp Việt Nam - nơi đang đẩy mạnh tiến trình áp dụng VPSAS và mô hình Kho bạc số. Về mặt thực tiễn, kết quả nghiên cứu cung cấp định hướng cho ban lãnh đạo các đơn vị sự nghiệp công lập và các cơ quan quản lý nhà nước (Bộ Tài chính, Kho bạc Nhà nước) trong việc chủ động đầu tư hạ tầng công nghệ thông tin, nâng cao trình độ nhân sự kế toán và hoàn thiện hệ thống KSNB số nhằm tối ưu hóa hiệu quả tự chủ tài chính và gia tăng tính giải trình trước công chúng.
Mặc dù đóng góp một khung lý thuyết chặt chẽ, nghiên cứu mới dừng lại ở mức độ đề xuất mô hình và biện luận giả thuyết. Các nghiên cứu tiếp theo cần triển khai thu thập dữ liệu định lượng thực nghiệm từ các cán bộ kế toán, kiểm toán và quản lý tài chính công tại các đơn vị hành chính sự nghiệp tại Việt Nam, sử dụng các kỹ thuật phân tích nâng cao như mô hình cấu trúc tuyến tính PLS-SEM để kiểm định và đo lường mức độ tác động của các mối quan hệ trong mô hình đề xuất.
TÀI LIỆU THAM KHẢO:
Phan Thanh Hải và Phạm Quốc Việt (2024). Các yếu tố ảnh hưởng đến quyết định áp dụng Phân tích dữ liệu lớn trong kiểm soát nội bộ và lập báo cáo tài chính tại các trường đại học và bệnh viện công lập tự chủ tài chính. Tạp chí Kinh tế & Phát triển, 321, 68-79.
Trần Khánh Lâm, Nguyễn Vũ Anh và Bùi Thị Hương (2023). Khảo sát thực trạng và đánh giá khả năng áp dụng Trí tuệ nhân tạo (AI) trong nâng cao hiệu quả kiểm soát nội bộ và ngăn ngừa rủi ro thất thoát ngân sách tại các đơn vị hành chính sự nghiệp tại Việt Nam. Tạp chí Kế toán và Kiểm toán, 215, 34-42.
Trịnh Hiệp Thiện & Nguyễn Phước Bảo Sơn (2021). Tác động của Cách mạng công nghiệp 4.0 đến hệ thống thông tin kế toán và chất lượng báo cáo tài chính tại các đơn vị sự nghiệp công lập Việt Nam. Tạp chí Tài chính, 758, 52-58.
Agostino, D., Saliterer, I., & Steccolini, I. (2022). Digitalization, AI and big data in public sector accounting: A systematic literature review and future research agenda. Financial Accountability & Management, 38(4), 625-648.
Al-Qtaish, A., & Hamad, M. (2026). Artificial intelligence adoption in public sector accounting: Implications for internal control efficiency and financial reporting transparency. Journal of Public Budgeting, Accounting & Financial Management, 38(1), 112-135.
DeLone, W. H., & McLean, E. R. (2003). The DeLone and McLean model of information systems success: A ten-year update. Journal of Management Information Systems, 19(4), 9-30.
Estep, C., Griffith, E. E., & Robertson, J. C. (2024). AI implementation in continuous auditing and financial reporting: Practitioner perspectives and algorithmic opacity risks. The Accounting Review, 99(2), 145-171.
Fama, E. F., & Jensen, M. C. (1983). Separation of ownership and control. The Journal of Law and Economics, 26(2), 301-325.
Ismael, A., Hassan, A., & Rahman, A. (2026). Integrating AI and big data analytics into public sector financial reporting: Efficiency, institutional shifts, and governance risks. Public Money & Management, 46(2), 89-102.
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
Junaidi, J., Wardani, R., & Rahayu, S. (2024). Big data analytics and fraud prevention in public financial management: The mediating role of internal control systems. Journal of Accounting & Organizational Change, 20(3), 411-432.
Kureljusic, M., & Karger, E. (2023). Machine learning applications in internal control and continuous auditing within public administration. International Journal of Accounting Information Systems, 50, 100620.
Lutfi, A., Al-Khasawneh, M. A., & Al-Rawad, M. (2023). The impact of big data analytics and AI capabilities on accounting information system performance and financial reporting quality in public sector organizations. Journal of Open Innovation: Technology, Market, and Complexity, 9(2), 100045.
Schmidthuber, L., Hilgers, D., & Hofmann, S. (2022). Digital transformation and accrual accounting in local governments: The role of big data in financial accountability. Public Performance & Management Review, 45(5), 1080-1108.
Tornatzky, L. O., & Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
Wang, R. Y., & Strong, D. M. (1996). Beyond accuracy: What data quality means to data consumers. Journal of Management Information Systems, 12(4), 5-33.
Wu, H., Zhang, L., & Liu, Y. (2025). Artificial intelligence adoption, internal control quality, and agency cost reduction in public organizations. Accounting, Auditing & Accountability Journal, 38(1), 215-242.
The impact of artificial intelligence and big data analytics
on public financial reporting quality
Abstract:
This study develops a conceptual model to assess the impact of artificial intelligence (AI) and Big Data Analytics on public financial reporting quality in public administrative and service entities, while examining the mediating role of internal control effectiveness and the moderating role of financial autonomy. By integrating three foundational theoretical frameworks: the Technology – Organization - Environment (TOE) framework, Agency Theory, and Information Quality Theory, the study develops a set of hypotheses explaining the direct and indirect mechanisms through which digital technologies affect public-sector accounting information. The literature review and proposed model suggest that the application of AI and Big Data Analytics not only directly enhances the timeliness, reliability, and transparency of public financial reporting but also significantly improves the effectiveness of internal controls. The study provides a comprehensive theoretical framework for subsequent empirical research and offers policy implications for regulatory authorities in the process of digital transformation and implementation of Vietnamese Public Sector Accounting Standards (VPSAS).
Keywords: artificial intelligence, Big Data analytics, public financial reporting quality, internal control effectiveness
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ số 28 tháng 10 năm 2026]