

Tóm tắt:
Luật Thuế thu nhập cá nhân số 109/2025/QH15, ban hành ngày 10/12/2025, có hiệu lực thi hành từ ngày 01/7/2026 có nhiều tiến bộ so với Luật Thuế thu nhập cá nhân (TNCN) trước đó, như: nâng mức giảm trừ gia cảnh cho người nộp thuế và người phụ thuộc; bậc thuế lũy tiến được rút từ 7 bậc xuống còn 5 bậc; nâng ngưỡng doanh thu không phải nộp thuế đối với hộ, cá nhân kinh doanh và bổ sung quy định đối với các nguồn thu nhập mới, đó là: kinh doanh trên nền tảng số, tài sản số, tín chỉ carbon. Bài viết này, tác giả đi sâu nghiên cứu, so sánh và tìm ra những điểm mới, cũng như những tác động tích cực đến đời sống kinh tế - xã hội. Những thay đổi này góp phần ổn định đời sống nhân dân, mở rộng sản xuất, kinh doanh, bảo đảm công bằng và thích ứng với sự phát triển của nền kinh tế - xã hội.
Từ khóa: thuế thu nhập cá nhân, giảm trừ gia cảnh, biểu thuế lũy tiến, chính sách tài chính, công bằng xã hội
1. Đặt vấn đề
Thuế thu nhập cá nhân là một trong những sắc thuế quan trọng trong hệ thống thuế của Việt Nam, vừa tạo nguồn thu cho ngân sách nhà nước, vừa góp phần điều tiết thu nhập và thực hiện công bằng xã hội. Trước năm 2026, chính sách thuế TNCN đã góp phần quan trọng trong việc tạo nguồn thu ngân sách và điều tiết thu nhập. Tuy nhiên, vẫn còn một số hạn chế cần được sửa đổi cho phù hợp, đó là: Mức giảm trừ gia cảnh chưa theo kịp sự thay đổi của mức sống; Biểu thuế lũy tiến còn nhiều bậc, cách tính phức tạp, với 7 bậc thuế theo mức thu nhập khác nhau gây khó khăn cho người nộp thuế trong việc tính toán và thực hiện nghĩa vụ thuế; Quy định về người phụ thuộc chưa thật sự phù hợp; một số khoản thu nhập mới phát sinh chưa được quản lý đầy đủ…
Trong bối cảnh nền kinh tế không ngừng phát triển, mức sống của người dân có nhiều thay đổi, cùng với sự biến động của giá cả và chi phí sinh hoạt, một số quy định của Luật Thuế TNCN trước đây đã bộc lộ những hạn chế, chưa đáp ứng đầy đủ yêu cầu của thực tiễn. Vì vậy, việc sửa đổi và bổ sung Luật Thuế TNCN số 109/2025/QH15, ban hành ngày 10/12/2025, có hiệu lực thi hành ngày 01/07/2026 là cần thiết, nhằm bảo đảm quyền lợi của người nộp thuế, đồng thời nâng cao hiệu quả quản lý thuế và phù hợp với quá trình phát triển kinh tế - xã hội. Những điểm mới của Luật Thuế TNCN năm 2025, như: điều chỉnh mức giảm trừ gia cảnh, sửa đổi biểu thuế lũy tiến, thay đổi quy định về người phụ thuộc và hoàn thiện công tác quản lý thuế, được kỳ vọng sẽ giảm gánh nặng tài chính cho người dân, khuyến khích lao động, thúc đẩy tiêu dùng và góp phần xây dựng một hệ thống thuế công bằng, minh bạch và hiện đại hơn. Vì vậy, việc tìm hiểu những điểm mới của Luật Thuế TNCN có ý nghĩa quan trọng trong việc nâng cao nhận thức pháp luật và giúp người dân thực hiện đúng nghĩa vụ thuế.
2. Nội dung nghiên cứu
2.1. Những điểm mới của Luật Thuế thu nhập cá nhân năm 2025, có hiệu lực thi hành ngày 01/07/2026
Một là, tăng mức giảm trừ gia cảnh
Đây là một trong những điểm mới quan trọng của chính sách thuế TNCN, nhằm giảm gánh nặng thuế cho người lao động và phù hợp hơn với mức sống hiện nay, cụ thể:
- Đối với người nộp thuế: Mức giảm trừ gia cảnh tăng từ 11 triệu đồng/tháng lên 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Đối với người phụ thuộc: Mức giảm trừ tăng từ 4,4 triệu đồng/tháng lên 6,2 triệu đồng/tháng.
Việc tăng mức giảm trừ gia cảnh sẽ giúp người lao động giữ lại nhiều thu nhập hơn để trang trải chi phí sinh hoạt, đồng thời giảm số thuế phải nộp hoặc giúp một số người có thu nhập trung bình không còn thuộc diện nộp thuế. Việc thay đổi này đã phản ánh sự điều chỉnh chính sách theo biến động của giá cả và mức sống của người dân, góp phần nâng cao đời sống người dân và tạo điều kiện thúc đẩy tiêu dùng, phát triển kinh tế (Bảng 1).
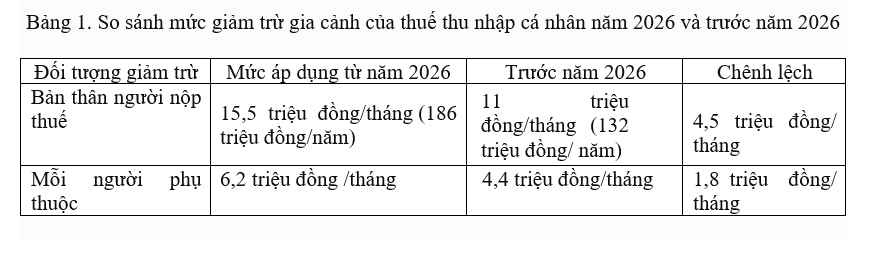
Như vậy, theo Luật Thuế TNCN được sửa đổi, bổ sung với kỳ tính thuế áp dụng từ ngày 01/7/2026, nếu 1 người lao động có 1 người phụ thuộc thì tổng thu nhập được miễn trừ sẽ là 21,7 triệu đồng/tháng và bằng 260,4 triệu đồng/năm.
Hai là, điều chỉnh biểu thuế lũy tiến từng phần
Từ kỳ tính thuế năm 2026, biểu thuế TNCN lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được điều chỉnh theo hướng giảm từ 7 bậc xuống còn 5 bậc, đồng thời mở rộng khoảng cách giữa các bậc tính thuế (Bảng 2).
Bảng 2. Thuế lũy tiến từng phần năm 2026 và trước năm 2026
|
Bậc thu nhập tính thuế/tháng năm 2026 |
Bậc thu nhập tính thuế/tháng trước năm 2026 |
||
|
Bậc thu nhập tính thuế/tháng |
Thuế suất |
Bậc thu nhập tính thuế/tháng |
Thuế suất |
|
1. Đến 10 triệu đồng |
5% |
1. Đến 5 triệu đồng |
5% |
|
2. Trên 10 triệu đồng đến 30 triệu đồng |
10% |
2. Trên 5 triệu đồng đến 10 triệu đồng |
10% |
|
3. Trên 30 triệu đồng đến 60 triệu đồng |
20% |
3. Trên 10 triệu đồng đến 18 triệu đồng |
15% |
|
4. Trên 60 triệu đồng đến 100 triệu đồng |
30% |
4. Trên 18 triệu đồng đến 32 triệu đồng |
20% |
|
5. Trên 100 triệu đồng |
35% |
5. Trên 32 triệu đồng đến 52 triệu đồng |
25% |
|
|
|
6. Trên 52 triệu đồng đến 80 triệu đồng |
30% |
|
|
|
7. Trên 80 triệu đồng |
35% |
Việc gảm số bậc từ 7 bậc trước năm 2026 xuống còn 5 bậc bắt đầu từ kỳ tính thuế năm 2026 đã giảm được hiện tượng “nhẩy bậc thuế” quá nhanh. Khi khoảng cách giữa các bậc được nới rộng, người lao động sẽ ở trong cùng một bậc thuế lâu hơn trước khi chuyển sang bậc tiếp theo. Đồng thời giảm số thuế phải nộp đối với nhiều người và nhiều người sẽ có phần thu nhập lớn hơn được tính ở mức thuế thấp hơn so với trước đây, từ đó giảm số thuế phải nộp đối với nhiều người và đơn giản hơn khi tính thuế.
Ba là, bổ sung và điều chỉnh các khoản thu nhập được miễn thuế.
Theo quy định mới về TNCN áp dụng từ ngày 01/7/2026, các quy định về thu nhập được miễn thuế được rà soát, hoàn thiện và bổ sung để phù hợp hơn với thực tế.
Một số điểm điều chỉnh, bổ sung đáng chú ý gồm:
- Bổ sung, làm rõ các khoản thu nhập miễn thuế liên quan đến bất động sản:
Các khoản sau tiếp tục được miễn thuế trong các trường hợp đáp ứng điều kiện luật định, như:
+ Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa các quan hệ thân nhân như: Vợ với chồng; Cha mẹ đẻ với con đẻ; Cha mẹ nuôi với con nuôi; Cha mẹ chồng với con dâu; Cha mẹ vợ với con rể; Ông bà với cháu; Anh, chị, em ruột với nhau.
+ Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất của cá nhân tại Việt Nam, nếu đáp ứng điều kiện theo quy định.
- Hoàn thiện quy định đối với một số khoản thu nhập đặc thù
Luật mới điều chỉnh cách xác định một số khoản thu nhập chịu thuế và miễn thuế nhằm tránh bỏ sót hoặc đánh thuế chưa phù hợp, bao gồm các nhóm thu nhập từ: Chuyển nhượng tài sản; Thừa kế, quà tặng; Một số khoản thu nhập có tính chất hỗ trợ, an sinh hoặc chính sách xã hội theo quy định.
- Bổ sung quy định chi tiết về các trường hợp miễn thuế:
Chính phủ đã quy định cụ thể các trường hợp miễn thuế TNCN để hướng dẫn thực hiện thống nhất (trong đó có các trường hợp liên quan đến bất động sản, thừa kế, quà tặng và các khoản thu nhập khác theo luật) - Bảng 3.
Bảng 3. So sánh các khoản thu nhập được miễn thuế thu nhập cá nhân trước năm 2026 và từ năm 2026 theo quy định mới
|
Nhóm thu nhập |
Trước năm 2026 |
Từ năm 2026 |
|
|
Chuyển nhượng bất động sản trong gia đình |
Miễn thuế khi chuyển nhượng, nhận thừa kế, quà tặng BĐS giữa một số quan hệ thân nhân (vợ chồng; cha mẹ - con; ông bà - cháu; anh chị em ruột...) |
Tiếp tục miễn thuế, đồng thời quy định được hoàn thiện, làm rõ hơn về các quan hệ được miễn |
|
|
Nhà ở, đất ở duy nhất |
Có quy định miễn thuế đối với chuyển nhượng nhà ở, quyền sử dụng đất ở duy nhất của cá nhân nếu đủ điều kiện |
|
|
|
Quyền sử dụng đất được Nhà nước giao |
Có trường hợp được miễn theo quy định hiện hành |
Tiếp tục miễn thuế đối với giá trị quyền sử dụng đất của cá nhân được Nhà nước giao theo điều kiện luật định |
|
|
Thừa kế, quà tặng tài sản |
Miễn thuế trong các trường hợp được pháp luật quy định (chủ yếu quan hệ thân thích và tài sản thuộc diện miễn) |
Bổ sung, sắp xếp lại quy định để minh bạch hơn về phạm vi miễn thuế |
|
|
Các khoản hỗ trợ, an sinh xã hội, chính sách Nhà nước |
Một số khoản đã được miễn theo quy định |
Tiếp tục duy trì và hoàn thiện quy định về các khoản thu nhập mang tính hỗ trợ, chính sách |
|
|
Các khoản thu nhập mới phát sinh trong nền kinh tế số, mô hình mới |
Quy định còn chưa bao quát hết |
Có xu hướng quy định rõ hơn việc xác định thu nhập chịu thuế và khoản được miễn để tránh bỏ sót hoặc áp dụng không thống nhất |
Bốn là, thay đổi quy định về người phụ thuộc
Về người phụ thuộc để giảm trừ gia cảnh trong thuế TNCN từ năm 2026, điểm thay đổi đáng chú ý nhất là nâng mức thu nhập tối đa của người phụ thuộc được coi là đủ điều kiện giảm trừ (Bảng 4).
Bảng 4. So sánh quy định về người phụ thuộc
|
Nội dung |
Trước năm 2026 |
Từ năm 2026 |
|
|
Điều kiện về thu nhập của người phụ thuộc |
Người phụ thuộc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1 triệu đồng/tháng |
Nâng lên không vượt quá 3 triệu đồng/tháng |
|
|
Mức giảm trừ cho mỗi người phụ thuộc |
4,4 triệu đồng/tháng |
6,2 triệu đồng/tháng |
|
|
Phạm vi đối tượng người phụ thuộc |
Bao gồm con; vợ/chồng; cha mẹ; người khác không nơi nương tựa... nếu đáp ứng điều kiện |
|
|
|
Trách nhiệm kê khai |
Người nộp thuế đăng ký và kê khai người phụ thuộc theo quy định |
Người nộp thuế tiếp tục chịu trách nhiệm xác định đúng người phụ thuộc, kê khai trung thực thu nhập của người phụ thuộc; nếu kê khai sai có thể bị xử lý theo quy định |
Như vậy, trước năm 2026, 1 người thân có thu nhập trên 1 triệu đồng/tháng thường không còn đủ điều kiện là người phụ thuộc. Từ năm 2026, ngưỡng này tăng lên 3 triệu đồng/tháng, nên một số trường hợp, như: cha mẹ, con đang học, người thân có khoản thu nhập nhỏ có thể vẫn được tính là người phụ thuộc để giảm thuế.
Năm là, hoàn thiện quy định về quản lý và khấu trừ thuế
Điểm mới nổi bật từ năm 2026 về thuế TNCN, gồm: Tăng cường quản lý thuế bằng dữ liệu điện tử, giúp xác định thu nhập đầy đủ hơn và giảm sai sót trong kê khai; Làm rõ trách nhiệm của tổ chức, cá nhân chi trả thu nhập trong việc khấu trừ, kê khai và nộp thuế; Hoàn thiện cơ chế khấu trừ thuế đối với từng loại thu nhập để bảo đảm thống nhất với Luật Quản lý thuế; Bổ sung quy định quản lý đối với thu nhập từ các mô hình kinh doanh mới, đặc biệt là hoạt động trên nền tảng số và thương mại điện tử.
Như vậy, trước năm 2026, Luật Thuế TNCN chủ yếu tập trung vào quy định về mức khấu trừ và thủ tục kê khai, thì từ năm 2026 trọng tâm chuyển sang hiện đại hóa quản lý thuế, số hóa dữ liệu và làm rõ trách nhiệm của các bên liên quan, qua đó nâng cao hiệu quả quản lý và giảm thủ tục hành chính cho người nộp thuế (Bảng 5).
Bảng 5. So sánh quy định về quản lý và khấu trừ thuế thu nhập cá nhân trước năm 2026 và từ năm 2026 (theo Luật Thuế thu nhập cá nhân sửa đổi)
|
Nội dung |
Trước năm 2026 |
Từ năm 2026 |
|
Khấu trừ thuế đối với một số khoản thu nhập |
Một số khoản thu nhập vãng lai bị khấu trừ theo tỷ lệ cố định trước khi chi trả, sau đó người nộp thuế quyết toán nếu đủ điều kiện |
Quy định được hoàn thiện và thống nhất hơn theo từng loại thu nhập, giảm vướng mắc trong việc khấu trừ và quyết toán. |
|
Trách nhiệm của tổ chức chi trả thu nhập |
Khấu trừ, kê khai và nộp thuế thay cho người lao động theo quy định hiện hành |
Tiếp tục thực hiện, nhưng quy định rõ hơn trách nhiệm kê khai, khấu trừ, cung cấp thông tin và phối hợp với cơ quan thuế |
|
Quản lý dữ liệu thuế |
Một số trường hợp người nộp thuế vẫn phải trực tiếp quyết toán |
Đẩy mạnh quản lý điện tử, kết nối và chia sẻ dữ liệu giữa cơ quan thuế với các cơ quan, tổ chức để quản lý thu nhập đầy đủ và chính xác hơn |
|
Quyết toán thuế |
Một số trường hợp người nộp thuế vẫn phải trực tiếp quyết toán |
Hoàn thiện quy định để đơn giản hóa thủ tục quyết toán đối với các trường hợp đủ điều kiện và tăng ứng dụng công nghệ thông tin |
|
Quản lý các nguồn thu nhập mới |
Quy định còn chưa bao quát một số mô hình kinh doanh và thu nhập trên nền tảng số |
Bổ sung cơ sở pháp lý để quản lý, khấu trừ và kê khai thuế đối với các nguồn thu nhập phát sinh từ thương mại điện tử, nền tảng số và các hình thức kinh doanh mới. |
2.2. Một số tác động của Luật Thuế thu nhập cá nhân năm 2026
- Đối với người lao động: Giảm số thuế phải nộp nhờ tăng mức giảm trừ gia cảnh (15,5 đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc); tăng thu nhập thực nhận do biểu thuế lũy tiến được rút gọn từ 7 bậc xuống 5 bậc và giãn khoảng cách giữa các bậc thuế. Nhiều khoản thu nhập được miễn hoặc giảm thuế, như tiền làm thêm giờ, làm việc ban đêm (theo điều kiện luật định) và một số khoản phúc lợi, giúp tăng quyền lợi cho người lao động; người có người phụ thuộc được hưởng lợi nhiều hơn do tăng mức giảm trừ và nới điều kiện xác định người phụ thuộc.
- Đối với doanh nghiệp: Mặc dù việc nộp TNCN là nghĩa vụ của người lao động, nhưng doanh nghiệp là đơn vị có trách nhiệm khấu trừ, kê khai và nộp thuế thay. Vì vậy, các quy định mới của Luật Thuế TNCN năm 2026 sẽ tác động đáng kể đến hoạt động quản trị nhân sự và tài chính của doanh nghiệp. Luật có hiệu lực từ ngày 01/7/2026, trong đó nhiều quy định về thu nhập từ tiền lương, tiền công được áp dụng từ kỳ tính thuế năm 2026, cụ thể:
+ Giảm chi phí tuân thủ về thuế: Việc rút gọn biểu thuế lũy tiến từ 7 bậc xuống còn 5 bậc giúp doanh nghiệp dễ dàng hơn trong việc tính thuế, khấu trừ thuế TNCN và quyết toán thuế cho người lao động. Đồng thời, các quy định được đơn giản hóa giúp giảm sai sót trong quá trình thực hiện.
+ Tăng thu nhập thực nhận của người lao động: Mức giảm trừ gia cảnh được điều chỉnh tăng làm giảm số thuế TNCN phải nộp của nhiều người lao động. Điều này giúp tăng thu nhập sau thuế mà không làm tăng chi phí tiền lương của doanh nghiệp.
- Đối với cơ quan thuế: Hiện đại hóa công tác quản lý thuế thông qua tăng cường ứng dụng công nghệ thông tin và kết nối dữ liệu, từ đó quản lý các nguồn thu nhập mới hiệu quả hơn, như: thương mại điện tử và nền tảng số, góp phần hạn chế thất thu ngân sách.
- Đối với nền kinh tế - xã hội: Tăng thu nhập thực tế của người dân, qua đó hỗ trợ tiêu dùng và kích thích tăng trưởng kinh tế, góp phần bảo đảm công bằng trong điều tiết thu nhập cũng như giảm gánh nặng tài chính cho cá nhân và gia đình, từ đó thúc đẩy tiêu dùng và kích thích thị trường trong nước, tạo môi trường thuế ổn định và minh bạch.
3. Kết luận
Luật Thuế TNCN năm 2025 đã có nhiều sửa đổi theo hướng phù hợp hơn với bối cảnh phát triển kinh tế - xã hội và yêu cầu cải cách hệ thống thuế. Việc điều chỉnh mức giảm trừ gia cảnh, đơn giản hóa biểu thuế lũy tiến và hoàn thiện các quy định về thu nhập chịu thuế, miễn thuế đã góp phần nâng cao tính công bằng, minh bạch và hiệu quả của chính sách thuế. Những thay đổi này không chỉ làm giảm gánh nặng thuế đối với người nộp thuế mà còn góp phần tăng thu nhập khả dụng, thúc đẩy tiêu dùng và hỗ trợ tăng trưởng kinh tế. Đối với doanh nghiệp, các quy định mới giúp giảm chi phí tuân thủ, nâng cao hiệu quả quản lý thuế và tạo điều kiện thuận lợi trong thực hiện nghĩa vụ khấu trừ, kê khai và quyết toán thuế. Tuy nhiên, để chính sách phát huy hiệu quả, cần tiếp tục hoàn thiện các văn bản hướng dẫn thi hành, tăng cường công tác tuyên truyền và nâng cao năng lực thực thi của các cơ quan quản lý cũng như ý thức tuân thủ của người nộp thuế. Đây là cơ sở quan trọng để xây dựng hệ thống thuế hiện đại, công bằng và bền vững, đáp ứng yêu cầu phát triển kinh tế - xã hội trong giai đoạn mới.
Tài liệu tham khảo:
Quốc hội (2007). Luật Thuế TNCN số 04/2007/QH12, ban hành ngày 21/11/2007.
Quốc hội (2025). Luật Thuế TNCN số 109/2025/QH15, ban hành ngày 10/12/2025.
Quốc hội (2019). Luật Quản lý thuế số 38/2019/QH14, ban hành ngày 13/06/2019.
Bộ Tài chính (2026). Thông tư số 87/2026/TT-BTC, ban hành ngày 30/06/2026 quy định chi tiết một số điều của thuế TNCN.
Chính phủ (2026). Nghị định số 253/2026/NĐ-CP, ngày 30/6/2026 quy định chi tiết và hướng dẫn thi hành Luật Thuế TNCN.
Bộ Tài chính (2026). Thông tư số 89/2026/TT-BTC, ngày 30/6/2026 hướng dẫn thi hành Luật Quản lý thuế và các quy định liên quan đến quản lý thuế TNCN.
Nguyễn Thị Thanh Hoài, Tôn Thu Hiền (2023). Giáo trình thuế, NXB Tài chính.
Bộ Tài chính (2025). Báo cáo quyết toán ngân sách Nhà nước và các báo cáo thường niên về chính sách thuế.
Tổng cục Thuế (2022). Tài liệu kê khai, quyết toán thuế TNCN.
New provisions of the 2025 Law on Personal Income Tax and their impacts on socio-economic life
Duong Duc Chinh
Faculty of Law, Hung Vuong University, Ho Chi Minh City, Vietnam
Abstract:
The 2025 Law on Personal Income Tax No. 109/2025/QH15, promulgated on December 10, 2025 and effective from July 1, 2026, introduces several significant changes compared with the previous law. These include higher family circumstance deductions for taxpayers and dependents, a reduction in progressive tax brackets from seven to five, a higher tax-free revenue threshold for household and individual businesses, and new provisions governing income from digital platforms, digital assets, and carbon credits. This study analyzes and compares these major changes and evaluates their expected socio-economic impacts. The reforms are intended to reduce taxpayers’ financial burden, support household welfare, encourage production and business activities, improve tax equity, and enhance the adaptability of the tax system to emerging forms of economic activity.Keywords: personal income tax, family circumstance deductions, progressive tax schedule, fiscal policy, social equity
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 23 năm 2026]