

Cập nhật khung tài chính theo yêu cầu phát triển mới
Ngày 29/9/2026, Bộ Tài chính ban hành Thông tư số 139/2026/TT-BTC hướng dẫn lập, quản lý, sử dụng và quyết toán kinh phí khuyến công. Thông tư được xây dựng trên cơ sở Luật Ngân sách nhà nước số 89/2025/QH15; Nghị định số 73/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Ngân sách nhà nước; Nghị định số 45/2012/NĐ-CP về khuyến công và Nghị định số 235/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 45/2012/NĐ-CP.
Một trong những điểm mới đáng chú ý là Thông tư 139 thay thế Thông tư số 28/2018/TT-BTC và Thông tư số 64/2024/TT-BTC, qua đó cập nhật cơ chế tài chính khuyến công theo hệ thống pháp luật mới. Phạm vi điều chỉnh không chỉ tập trung vào lập và quyết toán ngân sách mà còn quy định cụ thể việc quản lý, sử dụng kinh phí đối với các chương trình, đề án khuyến công quốc gia và khuyến công địa phương.
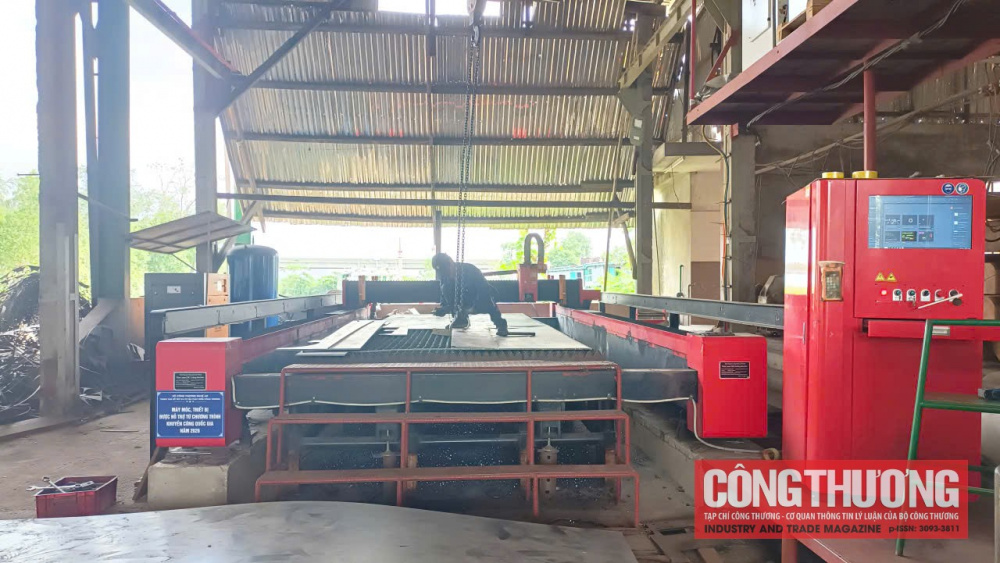
Thông tư phân định rõ nguồn lực: ngân sách trung ương bảo đảm kinh phí cho hoạt động khuyến công quốc gia do Bộ Công Thương quản lý, tổ chức thực hiện; ngân sách địa phương bảo đảm kinh phí khuyến công địa phương. Bộ Công Thương, UBND cấp tỉnh, cấp xã có trách nhiệm huy động các nguồn tài chính hợp pháp khác và lồng ghép với các chương trình mục tiêu quốc gia, chương trình phát triển kinh tế - xã hội để thực hiện nhiệm vụ khuyến công. Việc lồng ghép phải đúng mục tiêu, nhiệm vụ, không trùng lặp nội dung chi và không hỗ trợ nhiều lần từ ngân sách nhà nước cho cùng một nội dung.
Quy định này cho thấy yêu cầu xuyên suốt của cơ chế mới là tập trung nguồn lực, nâng hiệu quả sử dụng ngân sách, đồng thời tạo điều kiện để hoạt động khuyến công được triển khai gắn với các chương trình phát triển kinh tế - xã hội khác.
Đáng chú ý, Thông tư cũng quy định mức chi là mức tối đa; HĐND cấp tỉnh quyết định mức chi cụ thể phù hợp với tình hình thực tế và khả năng cân đối ngân sách địa phương. Trường hợp địa phương chưa ban hành quy định, cơ quan, đơn vị được áp dụng mức chi tại Thông tư để thực hiện.
Đây là điểm có ý nghĩa thực tiễn trong tổ chức thực hiện, bởi địa phương có thêm dư địa chủ động điều chỉnh chính sách chi phù hợp đặc điểm sản xuất công nghiệp nông thôn và khả năng ngân sách, thay vì áp dụng cứng một mức chi cho mọi địa bàn.
Chuyển đổi số, sản xuất xanh thành trọng tâm hỗ trợ
Điểm nổi bật nhất của Thông tư 139 là các nội dung hỗ trợ được mở rộng theo hướng phù hợp với yêu cầu đổi mới công nghệ, chuyển đổi số và phát triển xanh.
Theo Điều 6, kinh phí khuyến công được sử dụng cho nhiều nhóm nhiệm vụ như đào tạo nghề, nâng cao năng lực quản lý; xây dựng mô hình trình diễn kỹ thuật; chuyển giao công nghệ; hỗ trợ ứng dụng máy móc, thiết bị tiên tiến; phát triển sản phẩm công nghiệp nông thôn tiêu biểu; xúc tiến thương mại; tư vấn, trợ giúp cơ sở công nghiệp nông thôn và phát triển cụm công nghiệp. Đáng chú ý, ứng dụng công nghệ thông tin, chuyển đổi số trong sản xuất, kinh doanh được quy định thành một nội dung hỗ trợ riêng.
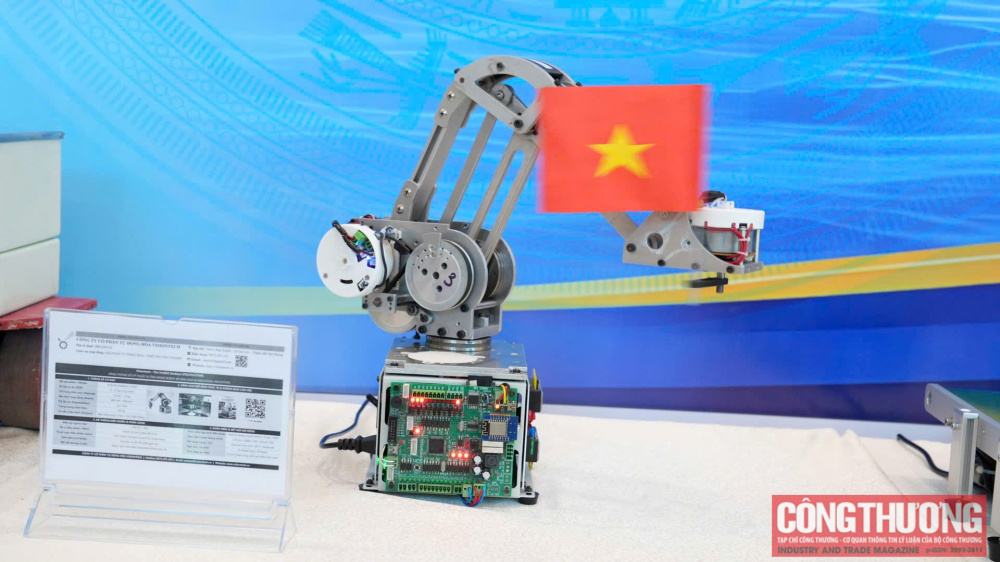
Với mô hình trình diễn để phổ biến công nghệ mới, sản xuất sản phẩm mới, mức hỗ trợ tối đa là 30% dự toán được duyệt, nhưng không quá 1,6 tỷ đồng/mô hình. Mô hình áp dụng sản xuất sạch hơn, sản xuất và tiêu dùng bền vững được hỗ trợ tối đa 30%, không quá 800 triệu đồng/mô hình.
Đối với ứng dụng máy móc, thiết bị tiên tiến, chuyển giao công nghệ, tiến bộ khoa học kỹ thuật, mức hỗ trợ tối đa 50% dự toán, không quá 480 triệu đồng/cơ sở; trường hợp hỗ trợ dây chuyền công nghệ, mức tối đa bằng 1,5 lần mức hỗ trợ đối với máy móc, thiết bị
Đặc biệt, nội dung chuyển đổi số không chỉ được đưa vào nhóm nhiệm vụ hỗ trợ mà còn được xác định rõ trong công tác hạch toán, quyết toán. Theo Điều 10, kinh phí thực hiện ứng dụng công nghệ thông tin, chuyển đổi số được hạch toán, quyết toán vào loại 100, khoản 121; các nội dung khuyến công khác hạch toán vào loại 280, khoản 309 “Hoạt động khuyến công”.
Việc dành một nội dung và mã hạch toán riêng cho chuyển đổi số cho thấy đây không còn chỉ là định hướng chung, mà đã được cụ thể hóa trong cơ chế tài chính khuyến công.
Cùng với chuyển đổi số, yêu cầu sản xuất xanh cũng được tăng cường. Thông tư quy định hỗ trợ máy móc, thiết bị xử lý nước thải, khí thải tại cơ sở công nghiệp nông thôn tối đa 50% dự toán, không quá 480 triệu đồng/cơ sở; đối với cụm công nghiệp, mức hỗ trợ tối đa 50%, không quá 2 tỷ đồng/cụm công nghiệp.
Như vậy, trọng tâm hỗ trợ đã có sự chuyển dịch rõ từ hỗ trợ đơn thuần cho sản xuất sang nâng cao năng lực công nghệ, năng lực quản trị, tiết kiệm tài nguyên, bảo vệ môi trường và thích ứng với yêu cầu phát triển bền vững.
Mở rộng thị trường, tăng hiệu quả sử dụng nguồn lực
Không chỉ tập trung vào đầu tư sản xuất, Thông tư 139 dành nhiều nội dung cho khâu thị trường và phát triển sản phẩm. Kinh phí khuyến công được sử dụng để hỗ trợ tư vấn, tập huấn, hội thảo, diễn đàn, tham quan, khảo sát; đào tạo khởi sự doanh nghiệp, nâng cao năng lực quản lý; xây dựng và phát triển thương hiệu; thiết kế mẫu mã, bao bì; xúc tiến thương mại và mở rộng thị trường.
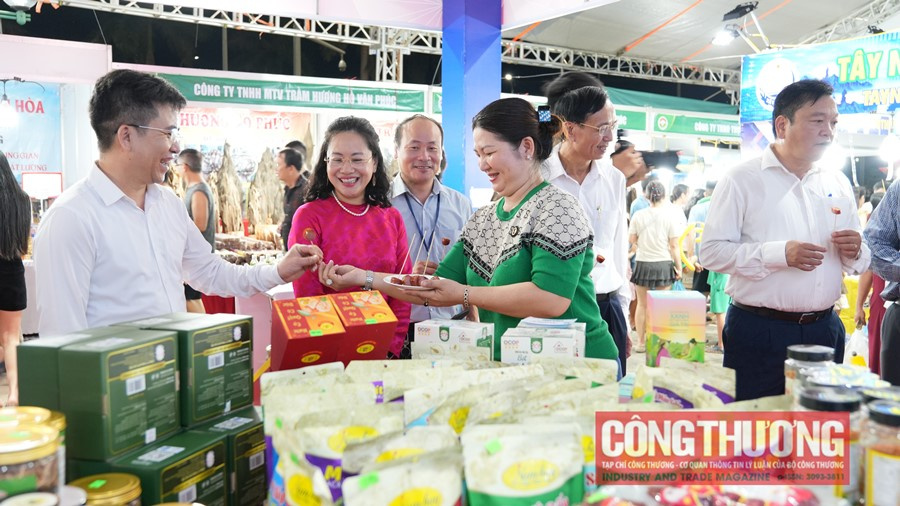
Đối với bình chọn, trao chứng nhận sản phẩm công nghiệp nông thôn tiêu biểu cấp quốc gia, mức hỗ trợ tối đa 600 triệu đồng/lần; tiền thưởng đối với sản phẩm được bình chọn cấp quốc gia không quá 20 triệu đồng/sản phẩm. Cơ sở công nghiệp nông thôn tham gia hội chợ, triển lãm trong nước được hỗ trợ tối đa 80% giá thuê gian hàng; đối với hội chợ, triển lãm ở nước ngoài, hỗ trợ 100% các khoản chi theo quy định.
Một điểm đáng chú ý khác là Thông tư dành nguồn lực cho công tác tư vấn, quản lý và tổ chức thực hiện. Cơ quan quản lý kinh phí khuyến công được sử dụng tối đa 2% kinh phí được cấp hằng năm để xây dựng chương trình, đề án, kiểm tra, giám sát, nghiệm thu và thực hiện các nhiệm vụ quản lý. Đối với tổ chức thực hiện hoạt động dịch vụ khuyến công quốc gia, đơn vị triển khai đề án được chi tối đa 4% phần kinh phí khuyến công hỗ trợ; riêng đề án tại địa bàn khó khăn, đặc biệt khó khăn được chi tối đa 5%.
Thông tư cũng tạo cơ chế ưu tiên đối với những địa bàn, ngành nghề cần khuyến khích. Theo đó, chương trình, đề án, nhiệm vụ thuộc địa bàn, ngành nghề ưu tiên có thể được hỗ trợ với mức không quá 1,5 lần mức hỗ trợ quy định, nhằm thu hút đầu tư phát triển công nghiệp - tiểu thủ công nghiệp và áp dụng sản xuất sạch hơn.
Song song với mở rộng hỗ trợ, Thông tư đặt yêu cầu chặt chẽ đối với việc lập, chấp hành và quyết toán ngân sách. Đề án phải phù hợp nội dung, ngành nghề quy định; được cấp có thẩm quyền phê duyệt; tổ chức, cá nhân phải bảo đảm hoặc cam kết đủ kinh phí thực hiện sau khi trừ phần ngân sách hỗ trợ và cam kết chưa được hỗ trợ từ ngân sách nhà nước cho cùng nội dung.
Kinh phí khuyến công phải được quản lý, sử dụng đúng mục đích, đúng đối tượng, tiết kiệm, hiệu quả, công khai, minh bạch và công bằng. Công tác quyết toán thực hiện theo quy định của pháp luật về ngân sách nhà nước; riêng các đề án, nhiệm vụ do đơn vị được giao nhiệm vụ trực tiếp thực hiện phải lập hồ sơ quyết toán theo quy định.
Có hiệu lực từ 15/11/2026, Thông tư số 139/2026/TT-BTC tạo khung tài chính mới cho hoạt động khuyến công trong giai đoạn phát triển mới. Điểm đáng chú ý không chỉ nằm ở việc điều chỉnh mức hỗ trợ, mà quan trọng hơn là định hướng lại nguồn lực theo các động lực tăng trưởng mới: công nghệ, chuyển đổi số, sản xuất xanh, phát triển thị trường và nâng cao năng lực cạnh tranh của cơ sở công nghiệp nông thôn.